



将计划定义为风险系统
完整的期货交易计划不仅仅是一个入场信号。它必须连接五个组成部分:策略规则、仓位规模、杠杆上限、保证金储备、对冲决策和应急程序。目标并不是预测每一个市场事件,而是定义在交易成功、通常失败以及市场条件阻碍有序退出时,对账户的影响。
使用一个一致的计量单位。美元风险通常是最实用的,因为它允许在价格风险、保证金要求、账户权益和回撤限额之间进行比较。对于期货合约,名义敞口等于期货价格乘以合约乘数。计划的价格风险等于止损距离乘以乘数和合约数量。这些量是不同的:保证金是抵押品,而不是最大可能损失,名义敞口衡量的是市场敏感性而非计划损失。
假设一个$100,000的账户,在指数价格为5,000时交易 E-mini S&P 500 期货。合约乘数为每指数点$50,因此一份合约的名义敞口为$250,000。最小跳点为0.25指数点,价值$12.50。下列所有保证金数字均为计划假设,而非当前交易所或经纪商要求;实际要求须在每次交易前核对。
整合进入、退出与仓位规模
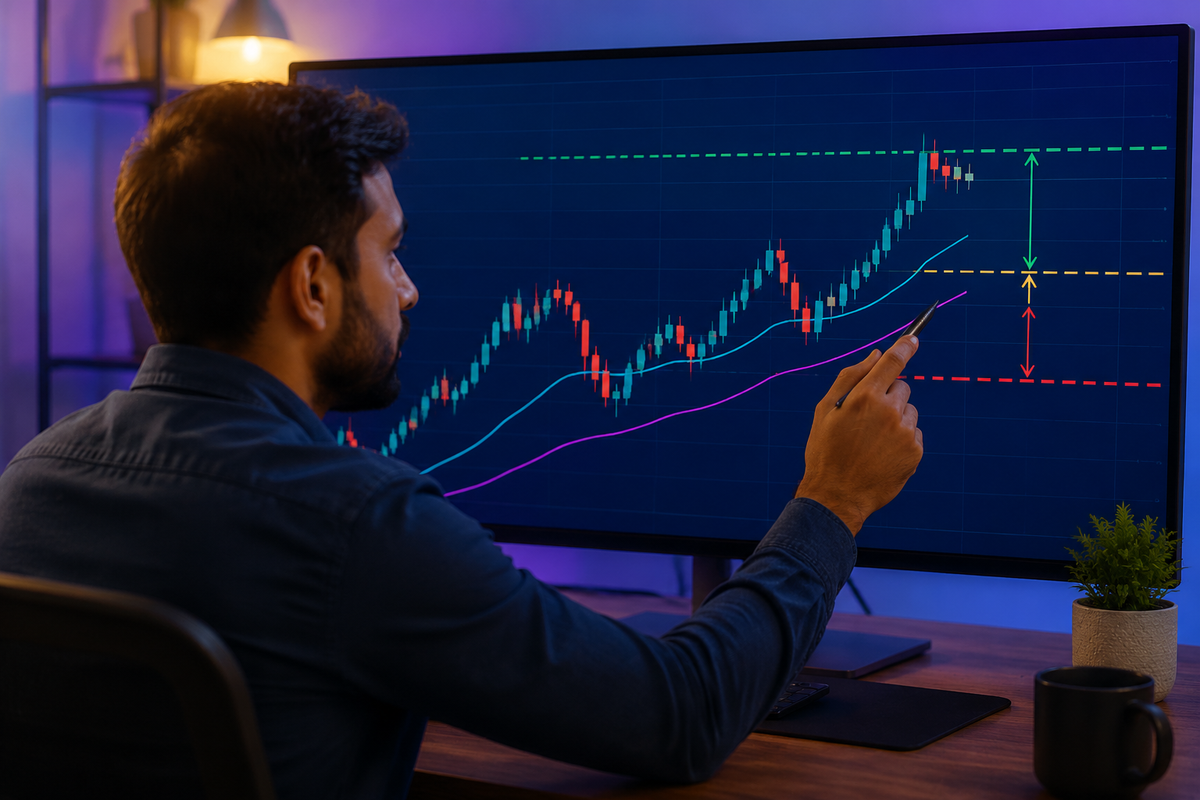
考虑一个长期趋势跟踪的设定,遵循客观规则。只有在日收盘高于前20个交易日高点、20日均线高于50日均线、并且当前买卖价差在计划的正常范围内时才进入。初始保护性止损设在入场下方30个指数点处。在达到止损、日收盘跌破20日均线,或在若干交易以后若未出现止损或趋势退出则在第15个交易日退出。除非分层买入规则已单独测试,否则进入后不再增仓。
在5,000点时,单份合约的30点止损风险为30 × $50 = $1,500。再加上四个跳点的不利滑点,等于1点或每份合约$50,以及往返交易的手续费和费用每份合约$5。由此,计划总风险为每份合约$1,555。如果账户级风险上限为$100,000的2%,风险预算为$2,000。允许的头寸规模为$2,000 ÷ $1,555的整数部分,等于一份合约。若持有两份合约,将产生$3,110的计划风险,或权益的3.11%,即使经纪商允许下单也必须拒绝。
提前定义盈利提取逻辑。如果计划使用固定目标60点,则毛收益为60 × $50 = $3,000/合约。扣除同样的成本和滑点$55后,净收益约为$2,945。计划的收益与风险比为$2,945 ÷ $1,555 = 1.89。该比率并不能证明盈利性;它必须与策略的经测试的胜率、损失分布和频率结合使用。
设定杠杆和保证金守则
仅用一个合约时,名义杠杆等于 $250,000 ÷ $100,000 = 2.5 倍的账户权益。假设计划将总名义杠杆上限设定为 3.0 倍的权益。该头寸通过测试。若为两份合约,将产生 50 万美元的敞口和 5.0 倍杠杆,因此无论风险交易测试如何,它们都会单独未通过杠杆测试。只有当一个头寸同时满足所有约束条件时才允许,而不仅是其中最宽松的一个。
假设初始保证金为 $14,000,维持保证金为 $12,700/合约。计划要求初始保证金后仍有自由现金至少为维持保证金的三倍。对一个合约而言,自由现金为 $100,000 − $14,000 = $86,000,而所需储备为 3 × $12,700 = $38,100。账户在保证金储备盈余 $47,900 的情况下通过。该储备旨在吸收变动保证金、保证金的增加以及执行延迟;它并非放宽止损的许可。
计划还应包含组合约束。例如,总未平头寸风险不得超过权益的 6%,总名义杠杆不得超过所有头寸的 4.0 倍,且高度相关的股票指数头寸可视为单一敞口。如果现有纳斯达克期货头寸已消耗账户风险的 3%,再增加 2% 的股票指数风险可能满足总限额,但仍可能违反单独的 4% 相关风险上限。
在事件前定义对冲决策
对冲应解决命名的临时风险,而非遮掩已使进入论点失效的交易。假设账户持有两个 E-mini 合约,但在一个计划事件期间交易者无法监控执行。一个 E-mini 的点位暴露与十个 Micro E-mini 合约相同,因为乘数分别为 $50 和 $5。因此,对两份多头 E-mini 的 50% 临时对冲需要十份空头 Micro E-mini:两个 E-mini 等价合约 × 50% × 每个 E-mini 等价合约的十个 Micro 合约 = 十个。
对冲比率可表示为对冲名义金额除以原始名义金额。以 5,000 的十个 Micro 合约做空,总名义暴露为 10 × 5,000 × $5 = $250,000。两份多头 E-mini 合约的名义暴露为 $500,000,产生 50% 的对冲比率。若指数下跌 1%,将对多头头寸造成约 $5,000 的亏损,对冲将获得 $2,500 的收益,未计成本与基差差异,净亏损约为 $2,500。
计划必须明确对冲触发条件、规模和移除条件。例如,在命名的计划性数据发布前 15 分钟应用对冲,前提是原始趋势信号仍然有效;在 spreads 换回正常后 30 分钟内移除对冲;若原头寸的止损被触发则退出原头寸。对冲应包括两条腿在总杠杆和保证金计算中。对冲可以降低方向性敞口,但会增加交易成本、运营复杂性和毛保证金占用。
进行定量压力测试
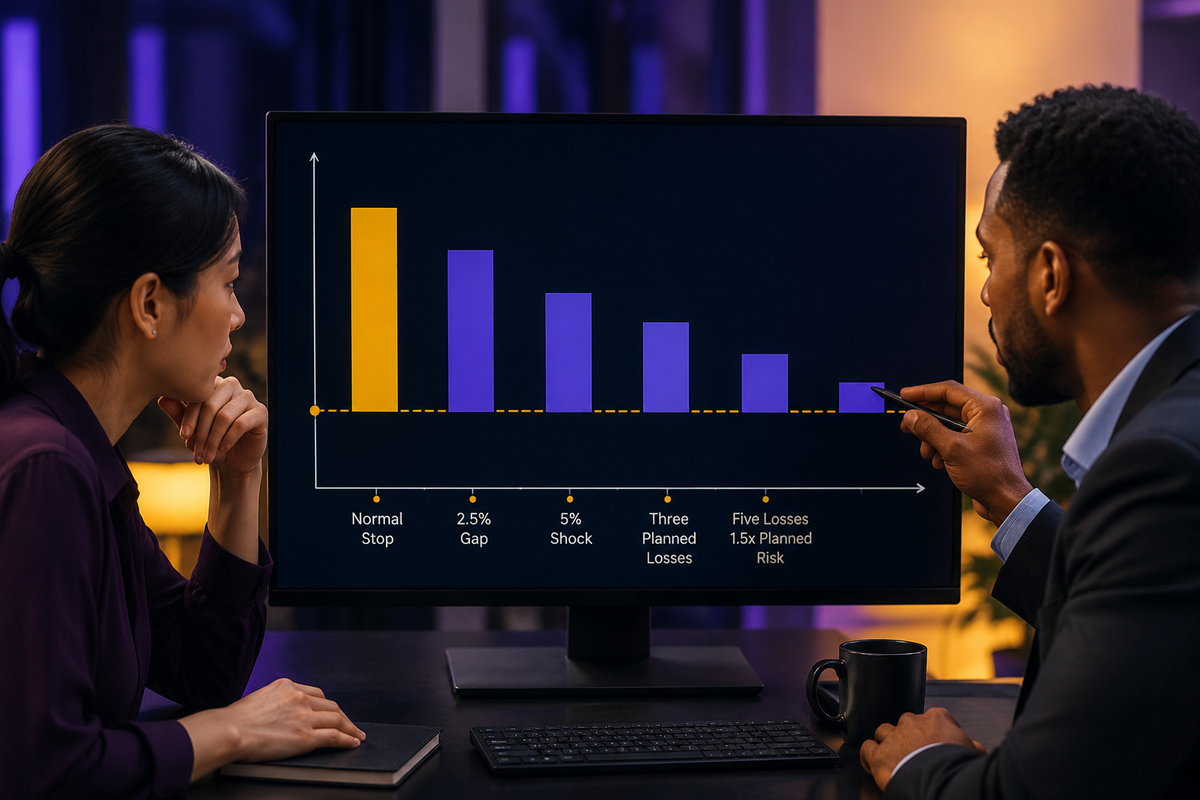
从跳空穿越止损的场景开始。以 5,000 入场的一个合约,其止损在 4,970,但市场在 4,875 重新开盘,价格下跌 2.5%。若以 4,875 的成交价格执行,亏损为 125 点 × $50 = $6,250,加上估计成本。这约占原始账户的 6.25%,超过计划风险预算 2% 的三倍以上。结果表明,止损控制的是下单而非保证执行价格。
接着将价格冲击与保证金冲击结合。在 $6,250 的跳空亏损后,权益在扣除费用前约为 $93,750。若初始保证金上涨 60%,每合约由 $14,000 增至 $22,400。 posting 新保证金后的自由权益为 $93,750 − $22,400 = $71,350。如果修订后的储备规则仍要求维持维持保证金的三倍且维持保证金也上升 60%,则所需储备变为 3 × $20,320 = $60,960。账户仍然合规,但储备盈余下降至 $10,390。该边界附近不应再开设新的头寸。
测试更严重的从 5,000 下跌到 4,750 的 5% 不利幅度。单合约的按市值计价损失为 250 × $50 = $12,500,致使权益降至约 $87,500。还要测试三笔连续的计划损失:3 × $1,555 = $4,665,或 starting equity 的 4.665%。再测试五次亏损,实际亏损平均为计划风险的 1.5 倍:5 × 1.5 × $1,555 = $11,662.50。若回撤达到 10%、在三笔交易中的实现滑点超过测试假设的两倍,或保障储备低于阈值,计划应暂停新进入。
建立应急措施与批准规则。
运营程序必须明确。如交易平台失效,需通过经纪商的独立渠道确认头寸状态,并在暴露需降低时使用经纪商的紧急下单流程;若市场数据滞后或相互矛盾,则不得开立新头寸;若市场处于限价锁定且无法执行平仓,则取消重复订单、在适当情况下保留原计划平仓单,关注交易所通知,并以限价价格计算暴露,而不是假设止损已成交。
在进入前,只有当信号有效、计划风险在每笔交易上限内、总风险与相关风险在限额内、杠杆通过、以及在预定保证金冲击下后备储备仍然充足时,计划才获得批准。在交易过程中,因亏损导致的头寸规模不得增加。交易结束后,记录计划内外的进入、止损、平仓、滑点、费用、最大不利波动、保证金使用情况及任何程序性例外。
健壮的计划是指在压力下仍可执行的计划,而不仅仅是一个有吸引力的历史回测报告。如果某个情景突破了回撤或流动性容忍度,应减少合约数量、选择更小的合约、增加现金储备,或避免该设定。最终决策规则为二元:仅在每项策略、风险、杠杆、保证金、对冲和应急条件都满足时才进行交易。
课程检查点
巩固所学知识,获取作业反馈。