



在选择合约前定义暴露量
一个有效的期货套保应以可衡量的暴露而非市场意见为起点。识别资产、数量、定价日、货币和风险方向。拥有库存或预计出售资产的企业在价格下跌时将受到损害,通常采用空头套保。预计购买资产的企业在价格上涨时将受到损害,通常采用多头套保。套保目标也应明确:稳定预算、保护最低销售价格,或降低利润波动性,而非最大化交易利润。
假设一位小麦生产商在三个月后预计出售50万蒲式耳的小麦。该生产商在经济上为多头小麦,因为期货销售价值随小麦价格的涨跌而波动。出售小麦期货产生对冲的空头头寸。相反,假设一位制造商在购买25万磅铜时在经济上为空头铜,在购买前可以通过买入期货来对冲价格上涨的风险。
暴露估计必须反映真正对价格敏感的数量。如果只有70%的小麦产量高度可能,对整个预测进行对冲可能在产量不及预期时产生投机性空头头寸。带概率调整的计划估计将是500,000 × 70% = 350,000蒲式耳,尽管会计规则或风险政策可能要求不同的处理。应在计算合约前记录数量不确定性、时间不确定性和质量差异。
计算对冲比率和合约数
最简单的对冲使用1.00的对冲比率,意味着现金暴露的每单位对应一个期货暴露单位。如果小麦期货合约代表5,000蒲式耳,那么对冲50万蒲式耳需要 N = 500,000 ÷ 5,000 = 100 张空头合约。如果管理层只想对冲80%,则合约数为 N = 0.80 × 500,000 ÷ 5,000 = 80 张空头合约。
假设现金小麦价格初始为每蒲式耳6.20美元,期货价格为6.35美元。在售出日期,现金小麦价格为5.55美元,期货为5.68美元。以6.35美元卖出80张期货合约并以5.68美元回补,将产生收益(6.35−5.68) × 5,000 × 80 = 268,000美元。现金收入为5.55 × 500,000 = 2,775,000美元。因此,总对冲净收益为3,043,000美元,或整批作物的每蒲式耳6.086美元。该对冲并未锁定6.35美元,因为仅对80%的数量进行了对冲,且当地主场现价未必与期货价格完全同步。
对于多头对冲,假设制造商将购买25万磅铜,每份期货合约代表25,000磅。1.00的对冲比率需要10张多头合约。如果期货价格从4.05美元上升到4.38美元/磅,而现货购买价从4.00美元上升到4.35美元,则现货成本为1,087,500美元,期货收益为(4.38−4.05) × 250,000 = 82,500美元。净成本为1,005,000美元,相当于每磅4.02美元,未扣除佣金、融资及运营调整。
衡量基差风险
基础被定义为现货价格减去期货价格:b = S − F。以铜为例,初始基差为 $4.00 − $4.05 = −$0.05 每磅。在购买日,基差为 $4.35 − $4.38 = −$0.03。对于正确规模的多头套期保值并持有到定价日,实际购买价格大约为 F0 + bT。结果为 $4.05 + (−$0.03) = $4.02 每磅,与详细的现货与期货计算一致。
对于完整的空头套期保值,实际出售价格也大约为 F0 + bT。期货对现货和期货价格的常见变动起到对冲作用,但不能消除收盘基差的不确定性。如果基差从 −$0.15 增强至 −$0.05,空头对冲者通常受益,因为现货价格相对期货表现更好。如果基差削弱,空头对冲者获得的实际价格就会降低。多头对冲者在经济偏好上则相反。
基差风险来自于位置、等级、交割时间、运输成本、存储条件和合约到期。对冲因此应使用其价格行为与敞口最为密切相关的合约,而非自动选择近期名称的合约。应在计划交易月周围分析历史基差。基差的波动范围和标准差对风险规划比单一历史平均值更有用。
设计一个最小方差交叉对冲
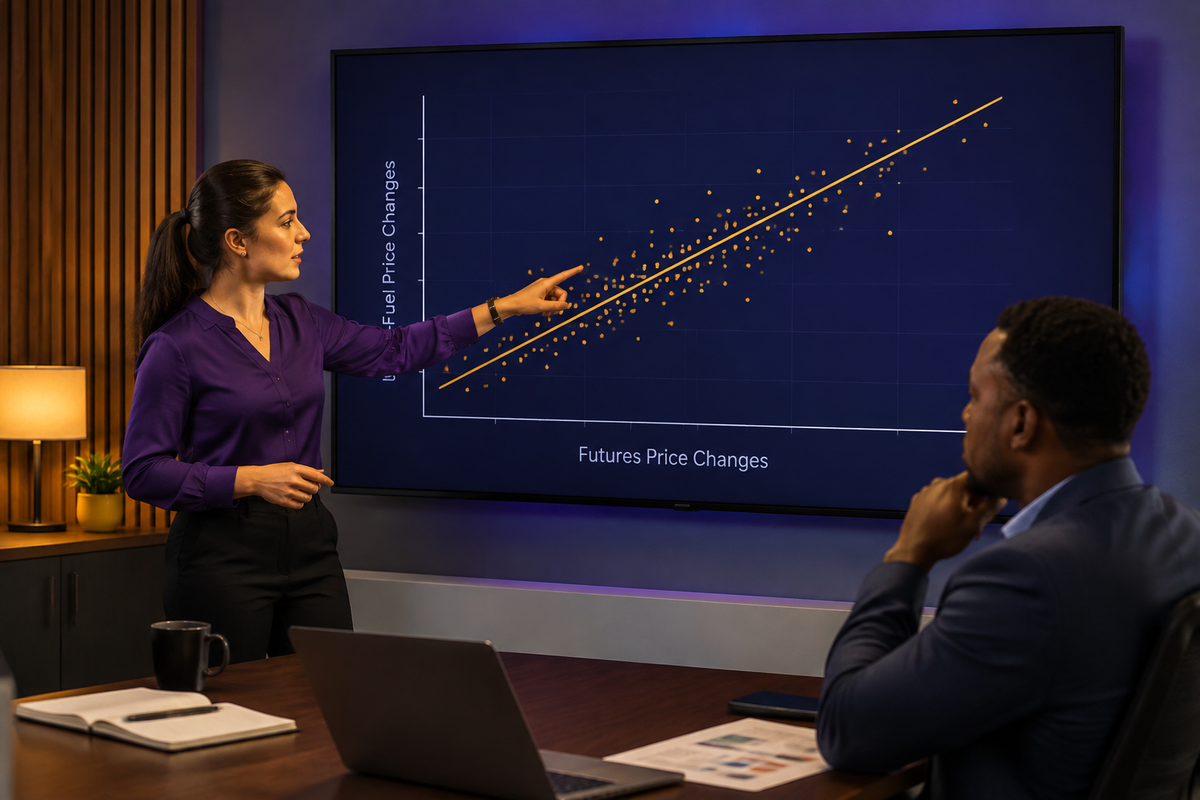
对冲的资产可能不存在完全等值的期货合约。例如,一个暴露于喷气燃料的企业,可能使用价格相关性强但不完美相关的精炼产品期货合约。这就是跨期对冲。合约选择应考虑经济相似性、历史收益相关性、流动性、合约单位、货币、交割地点,以及在市场压力下关系是否保持稳定。
一个常见的定量估计是最小方差对冲比率 h* = ρ × σS ÷ σF,其中 ρ 是现货敞口变动与期货价格变动之间的相关性,σS 是现货价格变动的标准差,σF 是期货价格变动的标准差。两者的单位与观测区间必须一致。该比率也可从现货价格变动对期货价格变动回归的斜率来估计。
假设每月喷气燃料价格变动的标准差为每加仑 0.12 美元,相关期货变动的标准差为每加仑 0.10 美元,相关性为 0.82。对冲比率为 0.82 × 0.12 ÷ 0.10 = 0.984。如果敞口为 1,200,000 加仑,假设的期货合约规模为 42,000 加仑,估计的合约数量为 0.984 × 1,200,000 ÷ 42,000 = 28.11 份合约。由于合约不可分割,企业在比较剩余敞口、交易成本和风险限额后必须选择 28 或 29 份。
在稳定的统计关系下,最小方差对冲的近似方差降低量为 ρ²。这里,0.82² = 0.6724,因此对冲可能将价格变动的方差降低约 67.24%,而非 98.4%。对冲比率描述的是头寸规模;它不是消除风险的百分比。剩余风险来自不完全相关性、参数估计误差、合约四舍五入,以及未来关系的变化。
压力测试执行、保证金与时机
对冲在经济上可能成立,但由于流动性压力而失败。期货需要初始保证金和日常变动保证金。设想 空头头寸为 28份合约,每份覆盖 42,000 加仑。如果期货价格上升 0.60 美元/加仑,变动损失为 28 × 42,000 × 0.60 = 705,600 美元。基础库存或预期销售可能获得类似的经济价值,但该收益可能要数月后才产生现金。对冲者因此需要一个与预期对冲结果分离的保证金流动性储备。
到期日应晚于但与现货定价日尽量接近。如果暴露敞口延伸到流动合约月之外,可能需要通过平掉最近的合约并开启一个更远的来进行对冲滚动。合约月份之间的价格差异会产生滚动风险。时点错配也很重要:在现金交易前一周平掉期货对冲,将使该周的敞口处于未对冲状态。
压力测试应包括不利的基差波动、相关性崩溃、数量变化、交易延迟、合约舍入,以及大额保证金调用。杠杆并不降低所需的对冲名义金额;它只会降低与该名义金额相比的初始现金垫付。因此,少量的保证金存款可以支持一个大且合适的对冲,但若期货价格在现金敞口结算前对头寸不利移动,也可能产生严重的现金需求。
最终对冲决策框架
一个可辩护的对冲将每一个合约与已记录的暴露联系起来。先估算数量和时点,决定所需的期货方向是多头还是空头,选择最近的合约,估算1.00或最小方差对冲比率,计算合约数量,并评估舍入。然后在执行前量化基差风险、交易成本、保证金流动性和滚动需求。
绩效应通过现金与期货合并结果来评估,而非单独的期货利润。期货亏损也可能在基础敞口价值上升时成为成功对冲的信号。清算后,将实际有效价格与目标价格进行比较,区分基差影响与数量及时点误差,且仅在有足够的新证据表明价格关系发生变化时更新对冲比率。
课程检查点
巩固所学知识,获取作业反馈。