



リスクシステムとしての計画を定義する
完全な先物取引計画はエントリーサイン以上のものです。5つの要素、すなわち戦略ルール、ポジションサイズ、レバレッジ上限、証拠金準備、ヘッジ決定、そして contingency proceduresを結びつける必要があります。目的は、全ての市場イベントを予測することではなく、トレードがうまくいったとき、通常の失敗が起きたとき、そして市場条件が秩序ある退出を妨げるときに口座に何が起こるかを定義することです。
単一の一貫した測定単位を使用する。ドル建リスクは通常最も実用的で、価格リスク、証拠金要件、口座残高、ドローダウン制限の比較を可能にします。先物契約における名目エクスポージャーは、先物価格×契約乗数に等しい。予定される価格リスクは、ストップ距離×乗数×契約数である。これらは異なる量で、証拠金は担保であり、最大の潜在損失ではなく、名目エクスポージャーは市場感応度を測るもので、予定される損失を意味しない。
仮想の$100,000口座がE-mini S&P 500先物を指数価格5,000で取引すると仮定する。契約乗数は指数ポイントあたり$50で、1契約あたり名目エクスポージャーは$250,000となる。最小ティックは0.25指数ポイントで、$12.50に相当する。以下のすべての証拠金の数字は計画前提であり、現在の取引所またはブローカーの要件ではない。実際の要件は各取引セッション前に確認する必要がある。
エントリー、イグジット、ポジションサイズを統合する
日次終値が直近20期間の最高終値を上回り、20日移動平均線が50日移動平均線を上回り、現行のビッド・アスクスプレッドが計画の通常範囲内である長期トレンドフォロー設定を検討する。初期保護ストップはエントリーの30インデックスポイント下に置く。ストップで退出、20日移動平均を下回る終値、またはストップもトレンド退出も発生しない15期間後に退出する。エントリー後にパイラミング規則が別途テストされていない限り、追加契約は行わない。
5,000での1契約あたりのリスクは、30 × $50 = $1,500。逆方向の滑りを4ティック追加し、1ポイントまたは契約あたり$50、往復手数料と諸費用を契約あたり$5と仮定する。したがって総計画リスクは契約あたり$1,555。口座全体のリスク上限が$100,000の2%である場合、リスク予算は$2,000。許容サイズは$2,000 ÷ $1,555以下の整数で、1契約が該当する。2契約は$3,110の計画リスクとなり、株式資本の3.11%に相当し、ブローカーが注文を許可しても却下される。
計画的な利益確定ロジックを事前に定義する。計画が60ポイントの固定ターゲットを使用する場合、総報酬は契約あたり60 × $50 = $3,000。コストと滑りの同じ$55の許容範囲を適用した後の概算純報酬は$2,945。計画された報酬対リスク比は$2,945 ÷ $1,555 = 1.89。 この比率は収益性を証明するものではなく、戦略の検証済み勝率、損失分布、頻度と組み合わせて初めて意味を成す。
1. レバレッジとマージン・ガードレールを設定する
1つの契約では、名目レバレッジは $250,000 ÷ $100,000 = 2.5倍の口座自己資本となる。プランが総名目レバレッジを自己資本の3.0倍まで制限すると仮定すると、このポジションは合格する。2契約では $500,000 のエクスポージャーと 5.0倍のレバレッジとなり、リスク・トレードあたりのテストに関係なくレバレッジ試験に不合格となる。ポジションは各制約を満たす場合にのみ許容され、最も制限の少ないものだけではない。
2. 仮想の初期証拠金が $14,000、契約ごとの維持証拠金が $12,700 と仮定する。プランは初期証拠金後の自由現金が維持証拠金の3倍以上であることを求める。1契約の場合、自由現金は $100,000 − $14,000 = $86,000、必要準備金は 3 × $12,700 = $38,100。口座はマージン準備金 surplus が $47,900 で合格する。この準備金は変動マージン、マージンの増加、実行遅延を吸収することを意図しており、ストップを広げる許可ではない。
3. プランにはポートフォリオ制約も含めるべきである。例えば、全体の開放リスクは自己資本の6%を超えてはならず、総名目レバレッジは全ポジションで4.0倍を超えてはならず、相関の高い株価指数のポジションは1つのエクスポージャーとして扱われる。もし既存の Nasdaq 先物のポジションがすでに口座リスクの3%を消費している場合、別の2%の株価指数リスクを追加しても総リミットを満たす可能性はあるが、別の4%の相関リスク上限を violateする可能性がある。
4. イベント前のヘッジ決定を定義する
ヘッジは名指しの一時的なリスクに対処すべきで、エントリーテーゼを無効化した取引を隠すべきではない。口座が2つの E-mini契約を保有し、トレーダーが実行を監視できない予定イベントに直面しているとする。1つの E-mini は乗数が $50、$5 のため、指数ポイントのエクスポージャーは10 Micro E-mini契約と同等である。したがって2長のE-mini契約に対する50%の一時的ヘッジは、10短の Micro E-mini契約を必要とする。すなわち、2 E-mini相当 × 50% × 1 E-mini相当あたりの Ten Micro契約 = ten、となる。
ヘッジ比はヘッジ名目総額を元の名目総額で割ることで表現できる。ショート Micro契約を 5,000 で10契約持つと、名目エクスポージャーは 10 × 5,000 × $5 = $250,000。2つの長の E-mini契約は $500,000 の名目エクスポージャーを持ち、ヘッジ比は50%となる。指数が1%下落すると、長ポジションで約 $5,000 の損失、ヘッジで $2,500 の利益、費用とベーシス差を除けば、純損失は約 $2,500 となる。
プランはヘッジのトリガー、規模、削除条件を明示しなければならない。例えば、名前付きの予定リリースの15分前に元のトレンド信号が有効である場合のみヘッジを適用し、スプレッドが正常化してから30分以内にヘッジを解除し、元のポジションのストップが到達した場合にはそのポジションを退出する。両方の足を総リバレッジとマージン計算に含める。ヘッジは方向性のエクスポージャーを減らす一方、取引コスト、運用の複雑さ、総マージンの使用を増加させ得る。
5. 定量的ストレステストを実行する
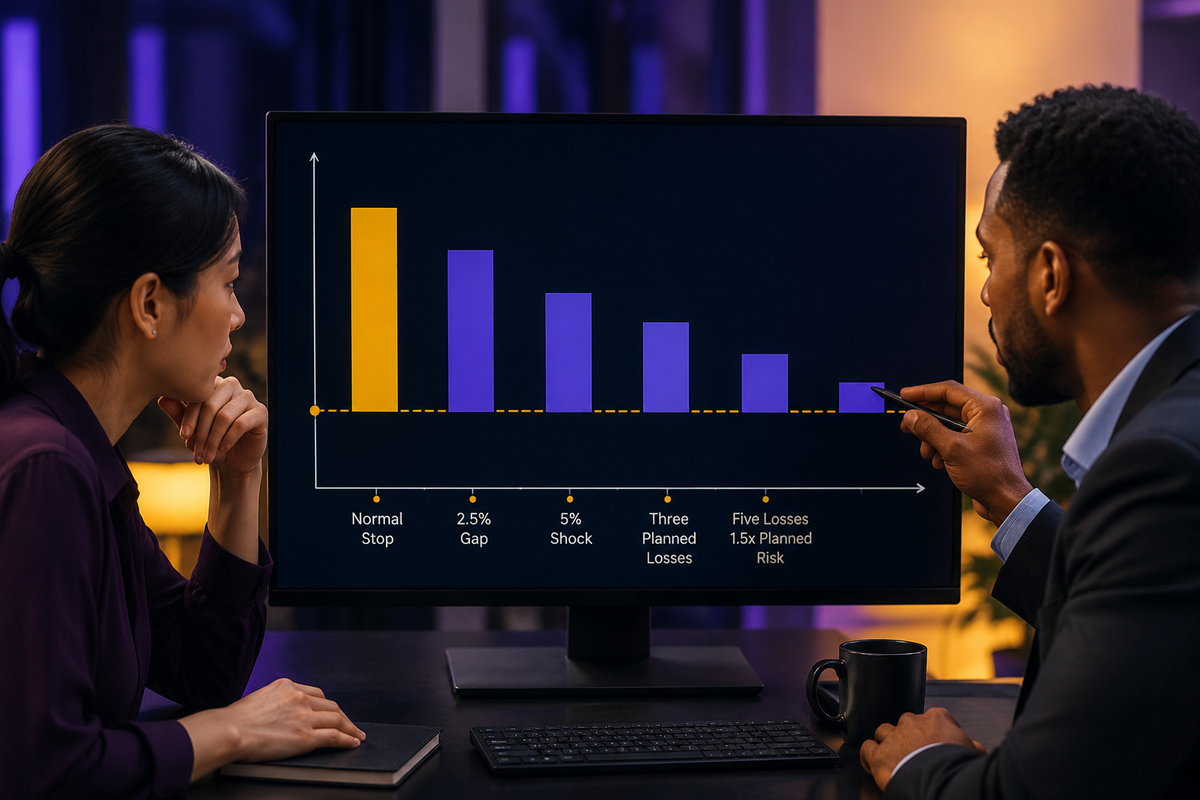
ギャップ・スルー・ストップのシナリオから始める。5,000 での1契約がストップを 4,970 に設定してエントリーされ、しかし市場が 4,875 で再開された場合、2.5%の下落となる。実行が 4,875 で行われた場合、損失は 125 ポイント × $50 = $6,250、加えて見積コスト。これは元の口座の約6.25%で、計画されたリスク予算の3倍を超える。結果は、ストップが指示を管理するだけで、保証された実行価格を意味しないことを示す。
次に価格ショックとマージンショックを組み合わせる。$6,250 のギャップ損失の後、自己資本は費用前で約 $93,750。初期証拠金が 60% 上昇すると、契約ごとに $14,000 から $22,400 に増加する。新しいマージン後の自由自己資本は $93,750 − $22,400 = $71,350。改定された準備金ルールがまだ維持証拠金の3倍を要求し、また維持証拠金も60%増加すると、必要準備金は 3 × $20,320 = $60,960。口座は適合を維持するが、準備金 surplus は $10,390 に低下する。その境界 near 付近で新しいポジションを開くべきではない。
5% のより厳しい不利な動きで、5,000 から 4,750 へ下落をテストする。1契約のマーク・トゥ・マーケット損失は 250 × $50 = $12,500、自己資本は約 $87,500 に減少する。連続する3回の計画損失もテストする:3 × $1,555 = $4,665、開始自己資本の約 4.665%。次に、実損が計画リスクの平均の1.5倍になる5回の損失をテストする:5 × 1.5 × $1,555 = $11,662.50。 drawdown が10%に達したら新規エントリーを停止すべきか、3件の取引で現実化したスリippage がテスト仮定の2倍を超えた場合、またはマージン準備金が閾値を下回る場合。
事象 contingencies および承認ルールを確立する
運用手順は明確でなければならない。取引プラットフォームが故障した場合、ブローカーの独立チャネルを通じてポジション状況を確認し、曝露を減らす必要がある場合はブローカーの緊急注文プロセスを使用する。市場データが古いまたは矛盾している場合、新規ポジションを開始してはならない。市場がリミットでロックされ、退出が実行できない場合、重複した注文をキャンセルし、適切な場合には意図した退出注文を保持し、取引所の通知を監視し、露出はストップ価格を仮定するのではなくリミット価格を用いて計算する
エントリー前には、信号が有効で、計画リスクが1回の取引の上限内で、総合リスクと相関リスクが上限内で、レバレッジが合格し、ポストマージンの予備資金が predefined margins shockの下で十分である場合に限り計画が承認される。取引中は損失によってポジションサイズを増やすことはできない。取引後は、意図した入力、実際のエントリー、ストップ、退出、スリippage、手数料、最大悪化、マージン使用量、およびいかなる手続き上の例外を記録する
堅牢な計画とは、ストレス下でも実行可能である計画のことであり、単に魅力的なバックテストを報告するものではない。シナリオがドローダウンや流動性の許容範囲を超えた場合、契約枚数を減らすか、より小さな契約を選択するか、現金準備金を増やすか、または設定を回避する。最終的な意思決定ルールは二元的であり、すべての戦略、リスク、レバレッジ、マージン、ヘッジ、 contingency 条件が満たされている場合のみ取引する
レッスンのチェックポイント
学んだ内容を復習し、回答へのフィードバックを受けましょう。