



契約を選ぶ前に露出を定義する
有効な先物ヘッジは、マーケットの意見ではなく、測定可能な露出から始まる。資産の特定、数量、価格設定日、通貨、リスクの方向を特定する。棚卸資産を所有している、または資産を売却する予定のある企業は、価格の下落により損害を被るため通常はショートヘッジを用いる。資産を購入する予定の企業は、価格の上昇により損害を被るため通常はロングヘッジを用いる。ヘッジの目的も明確であるべきで、予算の安定化、最低販売価格の保護、または取引利益の最大化ではなく利益変動の低減を目指す。
小麦生産者が3か月後に50万ブッシェルを販売する予定だと仮定する。生産者は小麦の先物価格の上昇と下降により経済的にロングとなる。小麦先物を売ることで相殺となるショートポジションを作成する。逆に、銅を25万ポンド購入予定の製造業者は購入前に経済的にショートとなり、価格上昇リスクを相殺するため先物を購入できる。
露出見積は、価格に真に影響を受ける数量を反映しなければならない。小麦作付全体のうち70%だけが高い確度で生産される場合、全予測をヘッジすると生産が不良の場合に投機的なショートポジションを生む可能性がある。確率調整済み計画見積は 500,000 × 70% = 350,000 ブッシェルになるが、会計ルールやリスク方針により異なる扱いが求められることがある。数量の不確実性、 時間の不確実性、品質の差異は、契約を計算する前に文書化されるべきである。
ヘッジ比と契約数を計算する
最も単純なヘッジはヘッジ比を1.00とするもので、現金露出1単位あたり先物露出1単位を意味する。小麦先物契約が5,000ブッシェルを表す場合、50万ブッシェルのフルヘッジにはN = 500,000 ÷ 5,000 = 100のショート契約が必要となる。ヘッジを80%に留めたい場合、契約数はN = 0.80 × 500,000 ÷ 5,000 = 80のショート契約となる。
現金小麦が初期に1ブッシェルあたり6.20ドル、先物価格が6.35ドルと仮定する。販売日には現金小麦が5.55ドル、先物が5.68ドルとなる。6.35ドルで80件の先物契約を売り、5.68ドルで買い戻すと、利益は(6.35 − 5.68) × 5,000 × 80 = 268,000ドルになる。現金収益は5.55 × 500,000 = 2,775,000ドル。従ってヘッジ後総手取は3,043,000ドル、または作付全体で1ブッシェルあたり6.086ドルとなる。ヘッジは80%の数量のみヘッジされ、現地現金価格が先物と正確に連動して動かなかったため6.35ドルを固定化していない。
ロングヘッジの場合、製造業者が銅を25万ポンド購入し、各先物契約が25,000ポンドを表すとする。1.00のヘッジ比は10のロング契約を必要とする。先物が4.05ドルから4.38ドルに上昇し、現金購入価格が4.00ドルから4.35ドルに上昇する場合、現金コストは1,087,500ドル、先物の利益は(4.38 − 4.05) × 250,000 = 82,500ドルとなる。純費用は1,005,000ドルで、手数料・ financing・運用調整前の1ポンドあたり4.02ドルに相当する。
ベースリスクを測定
基準は現金価格から先物価格を引いたもので定義される: b = S − F。銅の例では初期の基準は $4.00 − $4.05 = −$0.05/ポンド。購買日には基準は $4.35 − $4.38 = −$0.03。適切なサイズのロング・ヘッジを価格決定日まで保有した場合、実効購買価格はおおよそ F0 + bT。結果は $4.05 + (−$0.03) = $4.02/ポンドとなり、現金と先物の詳細な計算と一致する。
完全なショート・ヘッジの場合、実効販売価格もおおよそ F0 + bT。先物は現金と先物価格の一般的な動きから保護するが、決済基準の不確実性を排除するわけではない。基準が −$0.15 から −$0.05 に強まれば、現金価格が先物に比べて好調に推移するためショート・ヘッジャーは一般的に利益を得る。基準が弱くなれば、ショート・ヘッジャーは実効価格が低下する。ロング・ヘジャーは逆の経済的嗜好を持つ。
基準リスクは場所、品種、納期、輸送コスト、保管条件、契約満了から生じる。したがってヘッジは exposure と最も価格動向が連動する契約を用い、最も近い名称を持つ契約を自動的に選ぶべきではない。歴史的な基準は intended transaction month の周辺で分析すること。基準の範囲と標準偏差は、単一の過去平均よりもリスク計画に有用である。
Minimum-Variance Cross-Hedge を設計する
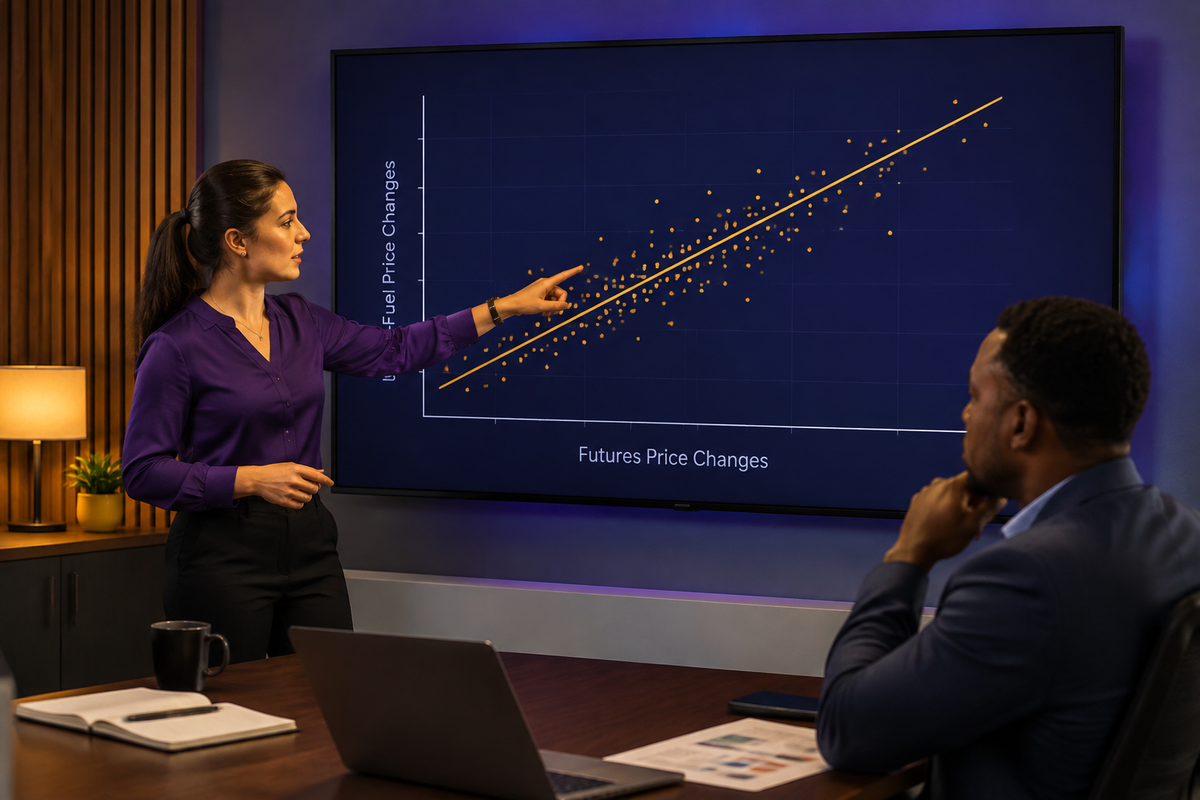
実際の資産に対して等価な先物契約が存在しないことがある。例えばジェット燃料に曝露している企業は、ジェット燃料と価格が強く、しかし完全には相関しない、流動性の高い精製品先物契約を用いることがある。これがクロス・ヘッジである。契約選択は経済的類似性、歴史的リターン相関、流動性、契約単位、通貨、納入場所、ストレス市場時の関係の安定性を考慮すべきである。
一般的な定量的推定として、最小分散ヘッジ比率 h* = ρ × σS ÷ σF であり、ρ は現物Exposureと先物価格の変化の相関、σS は現物価格変動の標準偏差、σF は先物価格変動の標準偏差である。両方のボラティリティは互換性のある単位と観測間隔を使用する必要がある。この比は、現物価格変動の回帰からの傾きとして推定することもできる。
月次のジェット燃料価格変動の標準偏差が $0.12/ガロン、関連する先物変動が $0.10/ガロン、相関が 0.82 と仮定する。ヘッジ比は 0.82 × $0.12 ÷ $0.10 = 0.984。曝露が 1,200,000 ガロンで、仮定の先物契約サイズが 42,000 ガロンの場合、推定契約数は 0.984 × 1,200,000 ÷ 42,000 = 28.11 契約となる。契約は不可分であるため、 residual exposure、取引コスト、リスク限界を比較した後で企業は 28 または 29 を選択する必要がある。
安定した統計的関係がある場合、最小分散ヘッジからの近似的分散削減は ρ² である。ここで 0.82² = 0.6724 なので、ヘッジは価格変動の分散を約 67.24% 減らす可能性があり、98.4% にはならない。ヘッジ比はポジションサイズを表すもので、リスクの削減率を意味するわけではない。残存リスクは不完全な相関、パラメータ推定誤差、契約丸め、関係の将来変化から生じる。
ストレス試験の実行、証拠金、タイミング
ヘッジは経済的には健全であっても、流動性圧力で失敗することがある。先物には初期証拠金と日々の変動証拠金が必要である。例えば 28 件の契約でショート・ポジションを取った場合、各契約が 42,000 ガロンをカバーする。先物が $0.60/ガロン上昇すると、変動の損失は 28 × 42,000 × $0.60 = $705,600 となる。基礎在庫や予想売却は同様の経済価値を生む可能性があるが、その利益は数か月後まで現金化されないこともある。したがってヘッジャーは予想ヘッジ結果とは別に証拠金流動性リザーブを必要とする。
現金決済日よりも遅く、しかし現実的に近接した時点で満期を設定すべきである。露出が流動契約月を超える場合、ヘッジは近場の契約をクローズして後の契約をオープンすることでロールする必要が生じることがある。契約月間の価格差がロールリスクを生む。タイミングの不一致も重要であり、現金取引の1週間前に先物ヘッジを決済すると、その週の露出がヘッジされていない状態になる。
ストレステストには、不利なベーシス変動、相関崩れ、数量の変化、取引の遅延、契約端数処理、巨大マージンコールを含めるべきである。レバレッジは必要ヘッジノータルを減らさない;それは初期に差し入れる現金をそのノータルに対して相対的に減らすだけである。したがって、小さなマージン預託は大きく適切なヘッジを支えることができるが、現金露出が決済される前に先物がポジションに不利に動くと深刻な現金ニーズを生じさせることもある。
最終ヘッジ決定フレームワーク
defensible hedge は、すべての契約を文書化された露出に結びつける。まず数量とタイミングを推定し、必要な先物の方向がロングかショートかを決定し、最も近い契約を選択し、1.00または最小分散ヘッジ比率を推定し、契約数を計算し、丸め処理を評価する。次に、ベーシスリスク、取引コスト、マージン流動性、ロール要件を実行前に定量化する。
実績は先物利益だけでなく、現金と先物の合算結果を用いて評価すべきである。先物の損失は、基礎となる露出が価値を増す場合には成功したヘッジを示すことがある。決済後に、実際の実効価格を目標と比較し、ベーシス効果と数量・タイミングの誤差を分離し、価格関係が変化したという十分な新証拠が得られた場合のみヘッジ比を更新する。
レッスンのチェックポイント
学んだ内容を復習し、回答へのフィードバックを受けましょう。