



Définir le Plan comme un Système de Risque
Un plan complet de trading sur futures est plus qu’un signal d’entrée. Il doit relier cinq composantes : règles de stratégie, gestion des positions, limites de levier, réserves de marge, décisions de couverture et procédures de contingence. L’objectif n’est pas de prédire chaque événement du marché. L’objectif est de définir ce qui arrive au compte lorsque le trade réussit, lorsque cela échoue normalement et lorsque les conditions de marché empêchent une sortie ordonnée.
Utiliser une unité de mesure cohérente. Le risque en dollars est généralement le plus pratique car il permet de comparer le risque de prix, les exigences de marge, l’équité du compte et les limites de drawdown. Pour un contrat à terme, l’exposition notionnelle égale le prix à terme multiplié par le multiplicateur du contrat. Le risque de prix prévu équivaut à la distance du stop multipliée par le multiplicateur et par le nombre de contrats. Ces quantités sont différentes : la marge est une garantie, pas la perte maximale possible, tandis que l’exposition notionnelle mesure la sensibilité du marché plutôt que la perte prévue.
Supposer un compte hypothétique de 100 000 $ négociant sur les futures E-mini S&P 500 à un prix d’indice de 5 000. Le multiplicateur du contrat est de 50 $ par point d’indice, de sorte qu’un contrat a une exposition notionnelle de 250 000 $. Le tick minimum est de 0,25 point d’indice, équivalent à 12,50 $. Tous les chiffres de marge ci-dessous sont des hypothèses de planification, non des exigences actuelles des bourses ou des brokers ; les exigences réelles doivent être vérifiées avant chaque séance de trading.
Intégrer Entrée, Sortie et Taille de Position
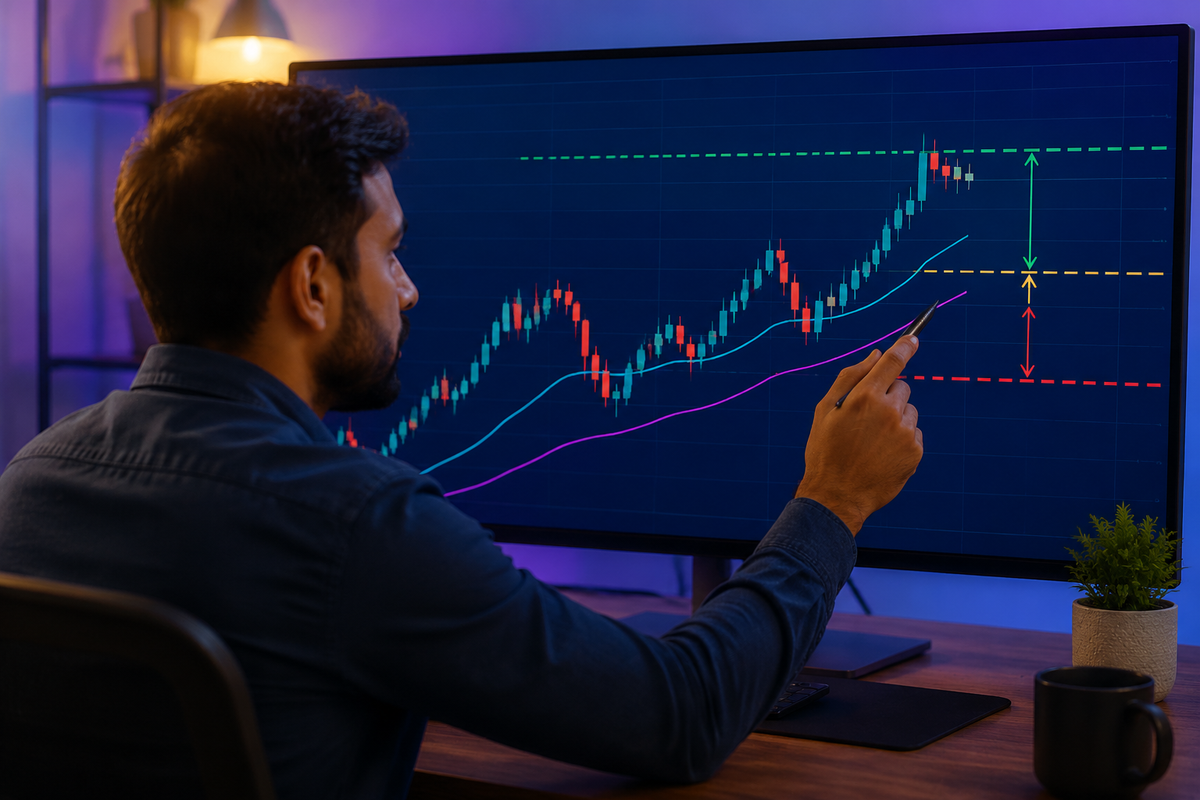
Considérer une configuration de suivi de tendance longue avec des règles objectives. Entrer uniquement après que la fermeture quotidienne dépasse la plus haute clôture des 20 sessions précédentes, que la moyenne mobile sur 20 jours est au‑dessus de la moyenne sur 50 jours et que les spreads bid-ask actuels sont dans la plage normale du plan. Placer le premier stop protecteur à 30 points d’indice en dessous de l’entrée. Sortir au niveau du stop, après une clôture en dessous de la moyenne mobile sur 20 jours, ou après 15 sessions si ni un stop ni une sortie de tendance ne se produit. Ne pas ajouter de contrats après l’entrée à moins que les règles de pyramiding aient été testées séparément.
À 5 000, le risque par contrat dû à un stop de 30 points est de 30 × 50 $ = 1 500 $. Ajouter quatre ticks de glissement défavorable, soit 1 point ou 50 $ par contrat, et supposer 5 $ par contrat pour les commissions et frais aller-retour. Le risque total prévu est donc de 1 555 $ par contrat. Si la limite de risque au niveau du compte est de 2 % de 100 000 $, le budget de risque est de 2 000 $. La taille autorisée est le nombre entier en dessous de 2 000 ÷ 1 555, soit un contrat. Deux contrats créeraient 3 110 $ de risque prévu, soit 3,11 % de l’équité, et doivent être rejetés même si le broker permet l’ordre.
Définir la logique de prise de profits à l’avance. Si le plan utilise un objectif fixe de 60 points, la récompense brute est de 60 × 50 $ = 3 000 $ par contrat. Après la même allocation de 55 $ pour les coûts et le glissement, l’incertitude nette approximative est de 2 945 $. Le ratio récompense/risque prévu est de 2 945 ÷ 1 555 = 1,89. Ce ratio ne prouve pas la rentabilité ; il doit être combiné avec le taux de gain testé de la stratégie, la distribution des pertes et la fréquence.
Réglages de Levier et de Marge et Barrières
Avec une seule position, le levier notionnel est de 250 000 $ ÷ 100 000 $ = 2,5 fois l’équité du compte. Supposons que le plan plafonne le levier brut notionnel à 3,0 fois l’équité. La position passe. Deux contrats créeraient une exposition de 500 000 $ et un levier de 5,0 fois, ce qui échouerait le test de levier même indépendamment du test de risque par opération. Une position n’est autorisée que si elle satisfait à chaque contrainte, et non pas à la moins restrictive.
Supposons une marge initiale hypothétique de 14 000 $ et une marge de maintenance de 12 700 $ par contrat. Le plan exige que les liquidités libres après la marge initiale restent au moins trois fois la marge de maintenance. Pour un contrat, les liquidités libres sont 100 000 $ − 14 000 $ = 86 000 $, alors que la réserve requise est 3 × 12 700 $ = 38 100 $. Le compte passe avec un excédent de réserve de marge de 47 900 $. Cette réserve est destinée à absorber la marge de variation, les augmentations de marge et les délais d’exécution ; ce n’est pas une autorisation d’élargir un stop.
Le plan doit également contenir des contraintes de portefeuille. Par exemple, le risque total d’ouverture de trades ne doit pas dépasser 6 % de l’équité, le levier brut notionnel ne doit pas dépasser 4,0 fois sur l’ensemble des positions, et les positions d’indices boursiers fortement corrélés peuvent être traitées comme une seule exposition. Si une position Nasdaq futures existante consomme déjà 3 % du risque du compte, ajouter 2 % de risque indice-éligence peut satisfaire la limite totale tout en violant une contrainte distincte de risque corrélé à 4 %.
Définir les décisions de couverture avant l’événement
Une couverture doit viser un risque temporaire nommé, et non masquer une opération dont la thèse d’entrée a été invalidée. Supposons que le compte détienne deux contrats E-mini mais fasse face à un événement prévu pendant lequel le trader ne peut pas surveiller l’exécution. Un E-mini a la même exposition en points d’indice que dix Micro E-mini, car les multiplicateurs valent 50 $ et 5 $. Une couverture temporaire à 50 % contre deux contrats E-mini longs nécessite donc dix contrats Micro E-mini court : deux équivalents E-mini × 50 % × dix contrats Micro par équivalent E-mini = dix.
Le ratio de couverture peut s’exprimer comme le notional de couverture divisé par le notional d’origine. Dix contrats Micro courts à 5 000 ont une exposition notionnelle de 10 × 5 000 × 5 $ = 250 000 $. Deux contrats E-mini longs ont une exposition notionnelle de 500 000 $, ce qui donne un ratio de couverture de 50 %. Une baisse de l’indice de 1 % créerait une perte d’environ 5 000 $ sur la position longue et un gain de 2 500 $ sur la couverture, avant coûts et écarts de base, laissant une perte nette d’environ 2 500 $.
Le plan doit préciser le déclencheur, la taille et la condition de retrait de la couverture. Par exemple, appliquer la couverture 15 minutes avant une publication nommée prévue uniquement si le signal de tendance initial reste valide, la retirer dans les 30 minutes suivant la normalisation des spreads, et sortir de la position initiale si son stop est atteint. Inclure les deux volets dans les calculs de levier brut et de marge. La couverture peut réduire l’exposition directionnelle tout en augmentant les coûts de transaction, la complexité opérationnelle et l’utilisation de marge brute.
Effectuer des tests de résistance quantitative
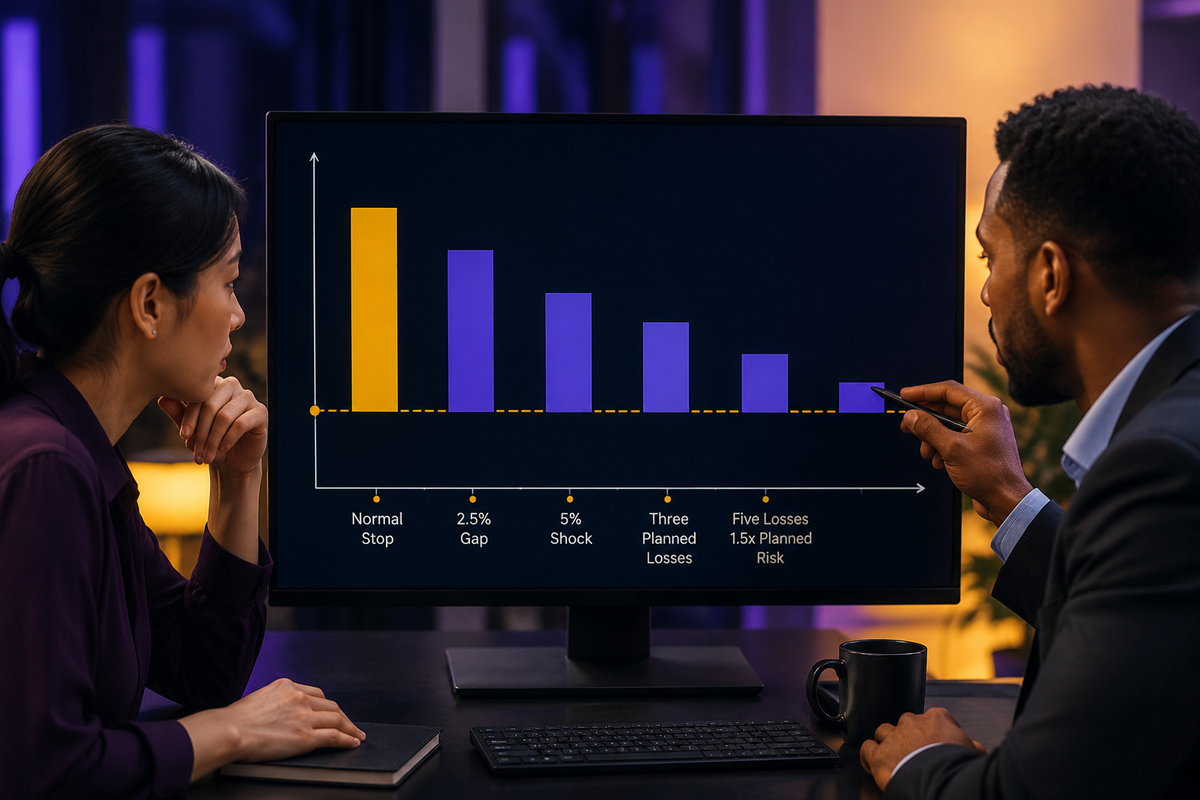
Commencer par un scénario de gap-through-stop. Un contrat entré à 5 000 a un stop à 4 970, mais le marché réouvre à 4 875, soit une baisse de 2,5 %. Si l’exécution se fait à 4 875, la perte est 125 points × 50 $ = 6 250 $, plus les coûts estimés. Cela représente environ 6,25 % du montant initial du compte, plus de trois fois le budget de risque prévu de 2 %. Le résultat démontre qu’un stop contrôle les ordres, et non les prix d’exécution garantis.
Ensuite, combiner le choc de prix et le choc de marge. Après la perte de gap de 6 250 $, l’équité est d’environ 93 750 $ avant frais. Si la marge initiale augmente de 60 %, elle passe de 14 000 $ à 22 400 $ par contrat. L’équité libre après dépôt de la nouvelle marge est de 93 750 $ − 22 400 $ = 71 350 $. Si la règle de réserve révisée exige toujours trois fois la marge de maintenance et que la maintenance augmente aussi de 60 %, la réserve requise devient 3 × 20 320 $ = 60 960 $. Le compte reste conforme, mais l’excédent de réserve tombe à 10 390 $. Aucune nouvelle position ne doit être ouverte près de cette frontière.
Testez un mouvement adversaire plus sévère de 5 % depuis 5 000 jusqu’à 4 750. La perte marchande d’un contrat unique est 250 × 50 $ = 12 500 $, réduisant l’équité à environ 87 500 $. Testez également trois pertes prévues consécutives : 3 × 1 555 $ = 4 665, soit 4,665 % de l’équité de départ. Puis testez cinq pertes avec des pertes réelles en moyenne 1,5 fois les risques prévus : 5 × 1,5 × 1 555 $ = 11 662,50 $. Le plan devrait suspendre les nouvelles entrées si le drawdown atteint 10 %, si le glissement réalisé dépasse le double de l’hypothèse testée sur trois transactions, ou si la réserve de marge tombe en dessous de son seuil.
Établir des contingences et des règles d’approbation
Les procédures opérationnelles doivent être explicites. Si la plateforme de trading échoue, confirmer le statut des positions par le canal indépendant du broker et utiliser le processus d’ordre d’urgence du broker si l’exposition doit être réduite. Si les données de marché sont périmées ou contradictoires, ne pas ouvrir une nouvelle position. Si le marché est bloqué par des limites et qu’une sortie ne peut être exécutée, annuler les ordres en double, préserver l’ordre de sortie prévu lorsque cela est approprié, surveiller les avis des bourses et calculer l’exposition en utilisant le prix limite plutôt que de supposer que le stop a été rempli.
Avant l’entrée, le plan est approuvé uniquement lorsque le signal est valide, le risque prévu est dans la limite par transaction, le risque global et le risque corrélé sont dans les limites, l’effet de levier est approuvé et la réserve post-marge reste adéquate sous le choc de marge prédéfini. Pendant le trade, la taille de la position ne peut pas augmenter en raison des pertes. Après le trade, enregistrer l’entrée prévue et réelle, le stop, la sortie, le glissement, les frais, l’écart maximal défavorable, l’utilisation de marge et toute exception procédurale.
Un plan robuste est celui qui reste exécutable en période de stress, et non pas celui qui se contente de présenter un backtest attractif. Si un scénario dépasse la tolérance de drawdown ou de liquidité, réduire le nombre de contrats, choisir un contrat plus petit, augmenter les réserves de trésorerie ou éviter la configuration. La règle finale de décision est binaire : trader uniquement lorsque chaque condition de stratégie, risque, effet de levier, marge, couverture et contingence est satisfaite.
Point de contrôle de la leçon
Révisez la leçon et recevez des conseils sur votre travail.