



Définir l’exposition avant de choisir le contrat
Une couverture efficace sur des contrats à terme commence par une exposition mesurable, et non par une opinion de marché. Identifier l’actif, la quantité, la date de tarification, la devise et la direction du risque. Une entreprise qui détient des stocks ou qui prévoit de vendre un actif est lésée par la chute des prix et utilise normalement une couverture short. Une entreprise qui prévoit d’acheter un actif est lésée par la hausse des prix et utilise normalement une couverture long. L’objectif de couverture doit aussi être explicite : stabiliser un budget, protéger un prix minimum de vente ou réduire la volatilité des profits plutôt que de maximiser le profit de trading.
Supposons qu’un producteur de blé prévoie de vendre 500 000 boisseaux dans trois mois. Le producteur est économiquement long sur le blé car la valeur de vente future évolue avec les prix du blé. La vente de contrats à terme sur le blé crée une position courte de compensation. À l’inverse, un fabricant prévoyant d’acheter 250 000 livres de cuivre est économiquement short sur le cuivre avant l’achat et peut acheter des contrats à terme pour compenser le risque d’une hausse des prix.
L’estimation de l’exposition doit refléter la quantité réellement sensible aux prix. Si seulement 70 % de la récolte de blé est très probable, couvrir l’ensemble des prévisions peut créer une position spéculative courte si la production est décevante. Une estimation planifiée ajustée par probabilités serait de 500 000 × 70 % = 350 000 boisseaux, bien que les règles comptables ou la politique de risque puissent exiger un traitement différent. L’incertitude de la quantité, l’incertitude du timing et les différences de qualité doivent être documentées avant de calculer les contrats.
Calculer le ratio de couverture et le nombre de contrats
La couverture la plus simple utilise un ratio de couverture de 1,00, ce qui signifie une unité d’exposition sur le futur pour chaque unité d’exposition en espèces. Si un contrat à terme sur le blé représente 5 000 boisseaux, une couverture complète de 500 000 boisseaux nécessite N = 500 000 ÷ 5 000 = 100 contrats short. Si la direction souhaite ne couvrir que 80 %, le nombre de contrats devient N = 0,80 × 500 000 ÷ 5 000 = 80 contrats short.
Supposons que le blé au comptant soit initialement à 6,20 USD par boisseau et que le prix à terme soit de 6,35 USD. À la date de vente, le blé au comptant vaut 5,55 USD et les futures sont à 5,68 USD. Vendre 80 contrats à terme à 6,35 et les racheter à 5,68 génère un gain de (6,35 − 5,68) × 5 000 × 80 = 268 000 USD. Le chiffre d’affaires en espèces est de 5,55 × 500 000 = 2 775 000 USD. Le produit total couvert est donc de 3 043 000 USD, soit 6,086 USD par boisseau sur l’ensemble de la récolte. La couverture n’a pas verrouillé 6,35 USD car seulement 80 % de la quantité était couverte et le prix au comptant local n’a pas évolué exactement comme les futures.
Pour une couverture longue, supposons qu’un fabricant achètera 250 000 livres de cuivre et que chaque contrat à terme représente 25 000 livres. Un ratio de couverture de 1,00 nécessite 10 contrats longs. Si les futures passent de 4,05 à 4,38 USD la livre et que le prix d’achat au comptant passe de 4,00 à 4,35 USD, le coût au comptant est de 1 087 500 USD et le gain sur les futures est de (4,38 − 4,05) × 250 000 = 82 500 USD. Le coût net est de 1 005 000 USD, équivalent à 4,02 USD la livre avant commissions, financement et ajustements opérationnels.
Mesurer le risque de base
On définit ici la base comme le prix au comptant moins le prix à terme : b = S − F. Dans l’exemple du cuivre, la base initiale est de 4,00 $ − 4,05 $ = −0,05 $ par livre. À la date d’achat, la base est de 4,35 $ − 4,38 $ = −0,03 $. Pour une couverture longue correctement dimensionnée et maintenue jusqu’à la date de tarification, le prix d’achat effectif est approximativement F0 + bT. Le résultat est 4,05 $ + (−0,03) = 4,02 $ par livre, correspondant au calcul détaillé « cash et futures ».
Pour une couverture courte complète, le prix de vente effectif est également approximativement F0 + bT. Les contrats à terme protègent contre le mouvement courant des prix au comptant et à terme, mais ils n’éliminent pas l’incertitude de la base de clôture. Si la base se renforce de −0,15 $ à −0,05 $, un hedgeur vendeur bénéficie généralement parce que le prix au comptant performe mieux par rapport au futur. Si la base s’affaiblit, le hedgeur court reçoit un prix effectif plus faible. Les hedgers longs ont la préférence économique opposée.
La volatilité de la base provient de l’emplacement, de la qualité, du timing de livraison, des coûts de transport, des conditions de stockage et de l’expiration du contrat. Une couverture doit donc utiliser le contrat dont le comportement des prix est le plus étroitement lié à l’exposition, et non automatiquement le contrat ayant le nom le plus proche. Il convient d’analyser la base historique autour du mois de transaction prévu. L’amplitude et l’écart-type de la base sont plus utiles pour la planification du risque qu’une moyenne historique unique.
Concevoir une couverture croisée à moyenne de variance minimale
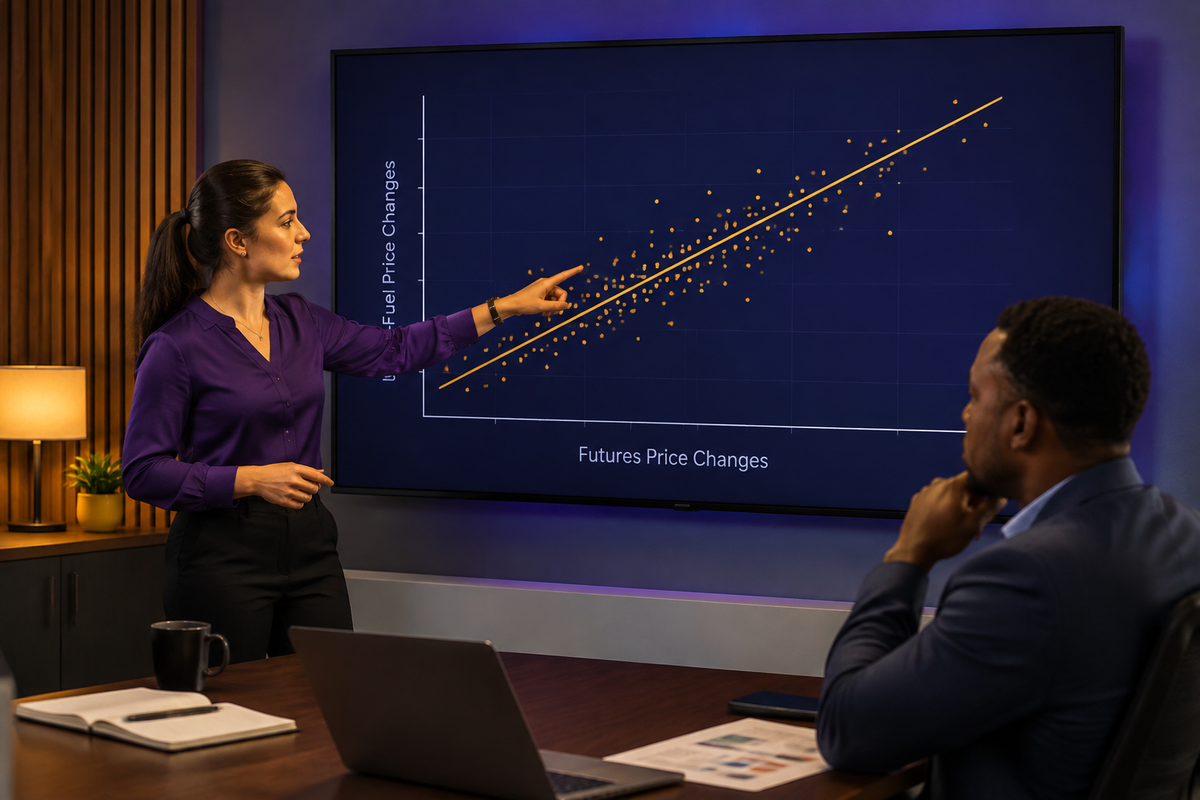
Un contrat à terme exact peut ne pas exister pour l’actif couvert. Par exemple, une entreprise exposée au kérosène peut utiliser un contrat à terme sur produits raffinés liquide dont le prix est fortement, mais imparfaitement, corrélé au kérosène. Il s’agit d’une couverture croisée. Le choix du contrat doit prendre en compte la similarité économique, la corrélation des rendements historiques, la liquidité, les unités du contrat, la devise, le lieu de livraison et si la relation reste stable en période de marchés stressés.
Une estimation quantitative courante est le ratio de couverture à variance minimale h* = ρ × σS ÷ σF, où ρ est la corrélation entre les changements de l’exposition au spot et le prix à terme, σS est l’écart-type des variations du prix au spot, et σF est l’écart-type des variations du prix à terme. Les deux volatilités doivent utiliser des unités et des intervalles d’observation compatibles. Le ratio peut aussi être estimé comme la pente d’une régression des changements du prix au spot sur les changements des prix à terme.
Supposons que les changements mensuels du prix du kérosène aient un écart-type de 0,12 $ par gallon, que les changements correspondants des futures aient un écart-type de 0,10 $ par gallon, et que la corrélation soit 0,82. Le ratio de couverture est 0,82 × 0,12 $ ÷ 0,10 $ = 0,984. Si l’exposition est de 1 200 000 gallons et que la taille supposée du contrat à terme est de 42 000 gallons, le nombre de contrats estimé est 0,984 × 1 200 000 ÷ 42 000 = 28,11 contrats. Comme les contrats sont indivisibles, l’entreprise doit choisir entre 28 ou 29 après comparaison de l’exposition résiduelle, des coûts de transaction et des limites de risque.
Dans des relations statistiques stables, la réduction approximative de la variance due à la couverture à variance minimale est de ρ². Ici, 0,82² = 0,6724, donc la couverture peut réduire la variance des variations de prix d’environ 67,24 %, et non 98,4 %. Le ratio de couverture décrit la taille de la position ; il ne représente pas le pourcentage de risque éliminé. Le risque restant provient d’une corrélation imparfaite, d’une estimation des paramètres, de l’arrondi des contrats et de l’évolution future de la relation.
Exécution de stress-test, marge et timing
Une couverture peut être économiquement solide mais échouer en raison de pressions de liquidité. Les futures nécessitent une marge initiale et une marge de variation quotidienne. Considérez une position courte de 28 contrats, chacun couvrant 42 000 gallons. Si les futures augmentent de 0,60 $ par gallon, la perte de variation est de 28 × 42 000 × 0,60 $ = 705 600 $. L’inventaire sous-jacent ou la vente attendue peut gagner une valeur économique similaire, mais cet gain peut ne pas générer de liquidités avant des mois. Le hedgeur a donc besoin d’une réserve de liquidité de marge distincte du résultat anticipé de la couverture.
L’échéance doit être postérieure à la date de tarification au comptant, mais suffisamment proche pour être raisonnable. Si l’exposition s’étend au-delà du mois de contrat liquide, la couverture peut nécessiter un roulement en fermant le contrat le plus proche et en ouvrant un contrat ultérieur. La différence de prix entre les mois de contrat crée un risque de roulement. Les décalages temporels comptent également: fermer la couverture sur contrats à terme une semaine avant la transaction au comptant laisse l’exposition non couverte pendant cette semaine.
Les tests de résistance (stress tests) devraient inclure des mouvements adverses de base (basis), la rupture de corrélation, les changements de quantité, des transactions retardées, l’arrondi des contrats et des appels de marge importants. L’effet de levier ne réduit pas le notionnel de couverture requis; il ne fait que réduire la trésorerie initialement déposée par rapport à ce notionnel. Un petit dépôt de marge peut donc soutenir une couverture large et appropriée, mais peut aussi engendrer des demandes de liquidités sévères si le mouvement des contrats à terme va à l’encontre de la position avant que l’exposition au comptant soit réglée.
Cadre final de décision de couverture
Une couverture défendable relie chaque contrat à une exposition documentée. Commencez par estimer la quantité et le calendrier, déterminez si la direction requise des contrats à terme est longue ou courte, sélectionnez le contrat le plus proche, estimez un ratio de couverture de type 1,00 ou de variance minimale, calculez le nombre de contrats et évaluez l’arrondi. Ensuite, quantifiez le risque de base, les coûts de transaction, la liquidité des marges et les exigences de roulement avant l’exécution.
La performance doit être évaluée en utilisant le résultat combiné espèces et futures plutôt que le seul profit sur les futures. Une perte sur futures peut indiquer une couverture réussie lorsque l’exposition sous-jacente prend de la valeur. Après règlement, comparez le prix effectif réel avec l’objectif, distinguez les effets de base des erreurs de quantité et de timing, et mettez à jour le ratio de couverture uniquement lorsque des preuves récentes suffisantes montrent que la relation de prix a changé.
Point de contrôle de la leçon
Révisez la leçon et recevez des conseils sur votre travail.