



Architecture de la stratégie
Une stratégie directionnelle fondée sur des règles pour les futures doit convertir les observations du marché en décisions que d'autres traders pourraient reproduire sans interprétation. Les composants minimaux sont : un marché et une unité de temps, un filtre directionnel, un déclencheur d'entrée, un premier stop, une sortie de profit, une sortie temporelle, une règle de dimensionnement de position et des conditions qui prohibent le trading.
Considérez une stratégie illustrative sur les futures E-mini S&P 500. Une seule contrat ES a un multiplicateur de 50 $ par point d'indice et un tick minimum de 0,25 point, soit 12,50 $. La stratégie utilise des barres quotidiennes complètes pour la direction et des barres de 30 minutes pour l'exécution. Une biais haussier existe lorsque la clôture quotidienne précédente est au-dessus de la moyenne mobile simple sur 50 jours complétée. Un biais baissier existe lorsqu'elle est en dessous de cette moyenne. En n'utilisant que des barres complètes, on évite le biais de prévision.
Pour une opération longue, enregistrer le premier sommet de la session régulière sur 30 minutes et entrer d'un tick au-dessus. Pour une opération courte, entrer d'un tick en dessous du premier creux sur 30 minutes. Annuler une entrée non exécutée à 12:00 heure de la bourse. Ne pas trader lorsque la plage d'ouverture dépasse 1,25 fois la plage moyenne vraie sur 14 jours complétés, car une plage inhabituellement large peut entraîner un stop pratiquement inatteignable. La définition exacte de la session, la source des données et la méthode de roulement du contrat doivent rester constantes en recherche et en exécution live.
Risque, Stops et Taille de la position
Définir une unité de risque, ou 1R, comme la perte estimée si le premier stop est atteint, y compris le glissement modélisé et les commissions. La marge n'est pas 1R. La marge est le capital requis pour détenir la position, tandis que le mouvement du marché détermine la perte. Une position peut satisfaire les exigences de marge et rester trop élevée par rapport à la limite de risque de la stratégie.
Supposons que le capital du compte est de 100 000 $ et que le risque maximal par opération est de 0,50 %, donc le budget de risque est de 500 $. Une entrée longue se réalise à 5 205,25 et le stop objectif est à 5 197,25. La distance du stop est de 8,00 points. Le risque brut par contrat est de 8,00 × 50 $ = 400 $. Supposons deux ticks de slippage total défavorable sur le trajet aller-retour, soit 25 $, et 5 $ de commissions et frais aller-retour. Le risque modélisé par contrat est donc de 400 $ + 25 $ + 5 $ = 430 $.
La taille de la position est égale à la partie entière du budget de risque divisé par le risque modélisé par contrat. Dans cet exemple, 500 $ ÷ 430 $ = 1,16, donc la position vaut un contrat. Deux contrats exposeraient 860 $, ou 0,86 % de l'équité, et violeraient la limite de 0,50 %. Si un contrat dépasse le budget, la taille correcte est zéro à moins qu'un contrat plus petit connexe ait été explicitement testé.
À une entrée de 5 205,25, un contrat ES représente environ 5 205,25 × 50 $ = 260 262,50 $ d’exposition notionnelle. Par rapport à 100 000 $ d’équité, l’effet de levier notionnel est d’environ 2,60 fois. Le trader doit également confirmer que les fonds disponibles dépassent la marge initiale actuelle du courtier plus une réserve de liquidité prédéfinie. Les exigences de marge peuvent changer, elles ne doivent donc pas être codées en dur à partir d’un ancien exemple.
Sorties et valeur attendue
Un objectif nominal de deux contre un n’engendre pas nécessairement un payoff net de 2R après les coûts. Ici, le stop loss modélisé est de 430 $. Pour réaliser au moins deux fois ce montant après 30 $ de coûts modélisés, le profit brut cible doit satisfaire profit cible − 30 ≥ 2 × 430 $. Le profit brut requis est d’au moins 890 $. Comme ES évolue par incréments de 0,25 point, un objectif de 18 points produit 900 $ brut et 870 $ net. L’objectif long est donc 5 205,25 + 18,00 = 5 223,25, donnant un ratio récompense/risque net de 870 $ ÷ 430 $ = 2,02.
Placez le stop de protection immédiatement après l’entrée et ne l’élargissez jamais. Déplacez-le uniquement selon une règle testée à l’avance; sinon, laissez-le tel quel. Sortez à l’objectif, au stop de protection ou cinq minutes avant la clôture de la session régulière, selon ce qui se produit en premier. Une sortie temporelle empêche une stratégie intrajournalière de se transformer involontairement en position de nuit.
La rentabilité dépend de l’attente (expectancy) plutôt que d’un seul trade. Si les tests donnent un taux de réussite de 38 %, un gagnant moyen de 1,90R et un perdant moyen de 1,00R après coûts, l’attente est de 0,38 × 1,90R − 0,62 × 1,00R = 0,102R par trade. Le taux de réussite pour atteindre le seuil de rentabilité est de 1 ÷ (1 + 1,90) = 34,5 %. Ces estimations ne sont utiles que si elles proviennent de suffisamment d’observations à travers différents régimes de volatilité et incluent des coûts réalistes.
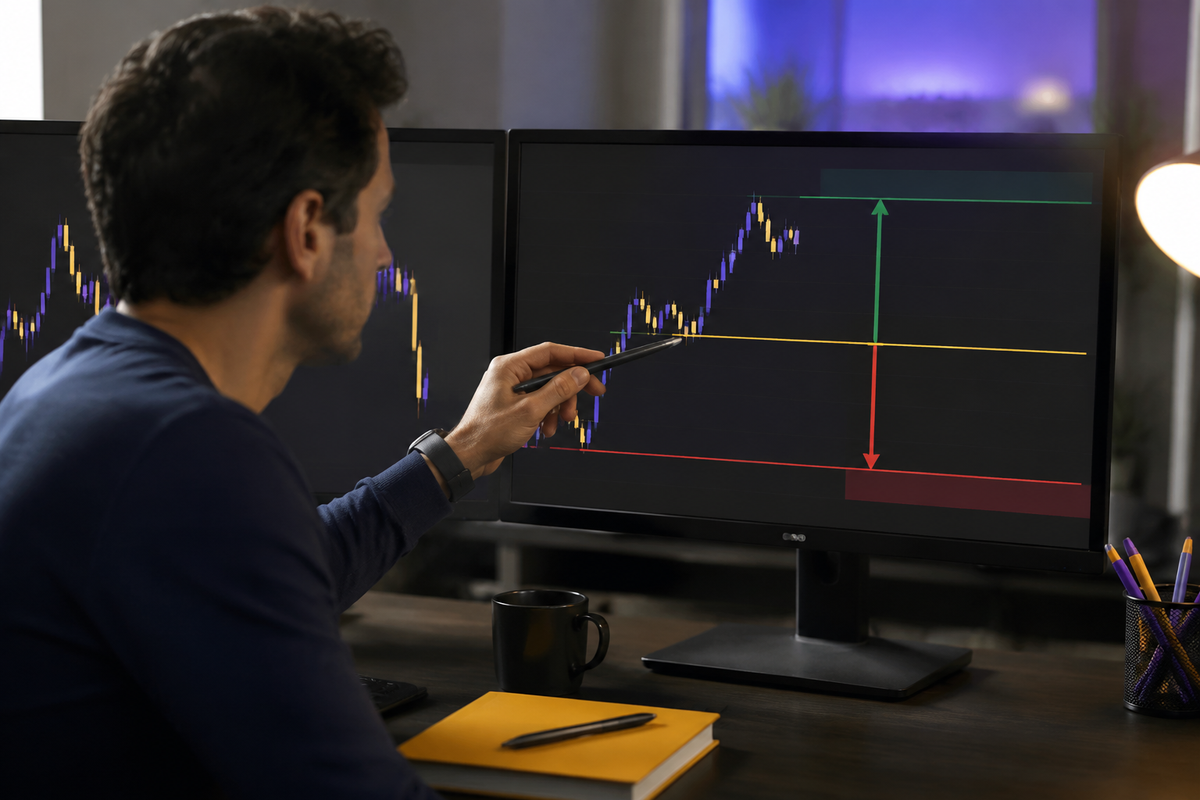
Règles d’exécution et de validation
La cohérence exige des conditions explicites de non-trade et d’arrêt. Ignorez une configuration si la marge requise plus la réserve de liquidité dépassent les fonds disponibles, si les données de marché sont incomplètes, si le contrat se situe dans la fenêtre de rollover définie, si la taille calculée est zéro, ou si l’entrée se produirait après l’heure d’annulation. Suspendre les nouvelles entrées pour la journée après deux trades arrêtés ou une perte d’équité journalière de 1,0 %, whichever comes first. Un ordre stop limite le risque prévu mais ne peut pas garantir le prix de remplissage lors des gaps ou des marchés rapides.
Enregistrer l’heure du signal, le biais, la plage d’ouverture, l’entrée prévue, le remplissage réel, le stop, l’objectif, la taille, la marge disponible, le dérapage, les frais, la raison de sortie et le résultat réalisé en dollars et en R. Évaluer la stratégie avec l’espérance nette, la perte maximale, le facteur de profit, les pertes consécutives et le taux d’adhérence aux règles. Tester sur des données historiques, réserver une période hors échantillon et effectuer une exécution prospective simulée avant d’exposer des capitaux. Un processus solide ne modifie pas les règles après des pertes isolées; les révisions doivent suivre une révision programmée en utilisant un échantillon significatif et doivent être testées comme une nouvelle version de stratégie.
Point de contrôle de la leçon
Révisez la leçon et recevez des conseils sur votre travail.