



La taille de la position est le véritable contrôle de l’effet de levier
Le sélecteur d’effet de levier sur une plateforme de futures détermine combien de marge initiale l’échange exige ; il ne détermine pas combien de risque de compte vous devriez accepter. L’effet de levier effectif mesure l’exposition réelle du marché par rapport à l’équité du compte :
Effet de levier effectif = valeur notionnelle totale de la position ÷ équité du compte
Pour un contrat à terme linéaire, la valeur notionnelle de la position est :
Valeur notionnelle de la position = nombre de contrats × multiplicateur de contrat × prix d’entrée
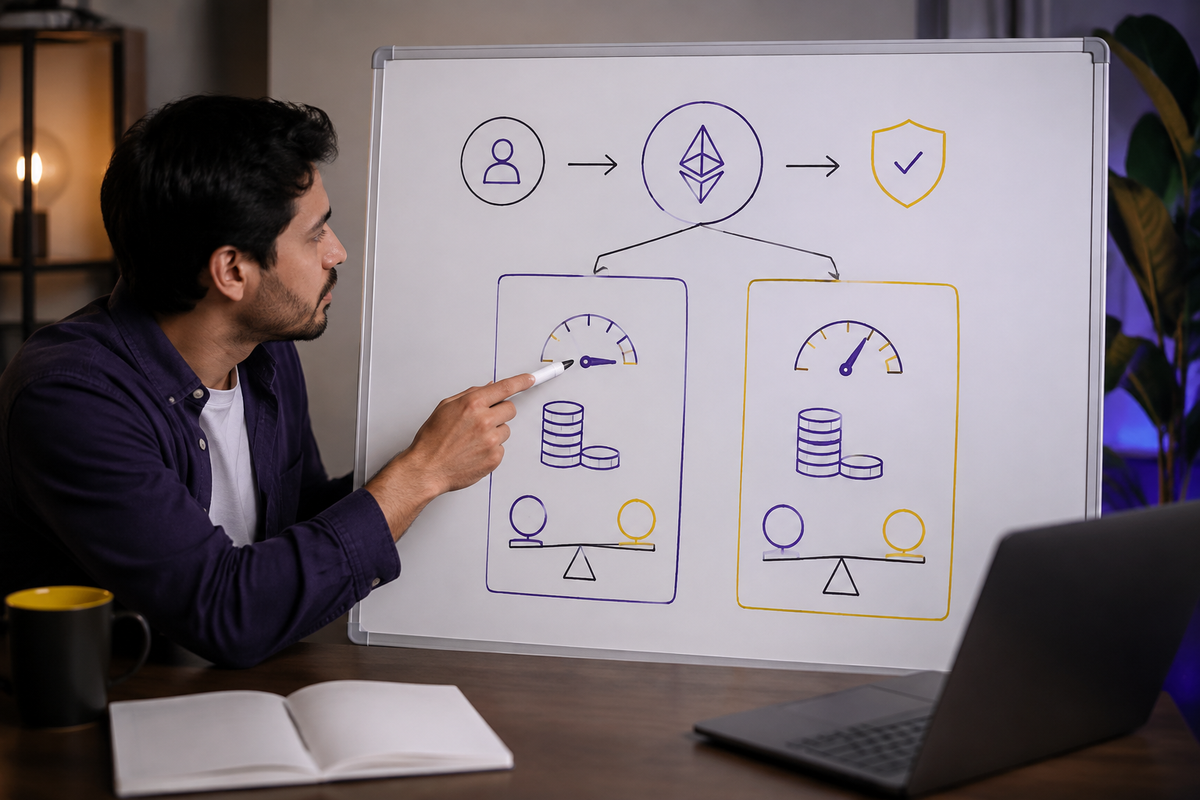
Supposons qu’un compte dispose de 20 000 $ d’équité et ouvre deux contrats à terme ETH. Chaque contrat représente 1 ETH et le prix d’entrée est de 2 500 $. La valeur notionnelle de la position est de 2 × 1 ETH × 2 500 $/ETH = 5 000 $. L’effet de levier effectif est de 5 000 $ ÷ 20 000 $ = 0,25×.
Si le trader sélectionne un effet de levier d’échange de 5×, la marge initiale estimée est de 5 000 $ ÷ 5 = 1 000 $, en ignorant les ajustements spécifiques à l’échange. La position conserve un effet de levier effectif de seulement 0,25× par rapport à l’équité totale du compte. Changer le sélecteur à 10× peut réduire la marge initiale à environ 500 $, mais cela ne modifie pas l’exposition de 5 000 $ ni le profit et la perte par dollar de mouvement de prix.
Conversion d’une limite de risque en contrats
Une position défendable commence par une limite de risque au niveau du compte. Si l’équité du compte est de 20 000 $ et que le risque maximal prévu par trade est de 1 %, le budget de risque en dollars est :
Budget de risque = 20 000 $ × 1 % = 200 $
Supposons que l’entrée sur ETH soit à 2 500 $ et que l’arrêt basé sur l’invalidation soit à 2 425 $. La distance de l’arrêt est de 75 $ par ETH, ou 75 $ ÷ 2 500 $ = 3,0 % du prix d’entrée. Pour un contrat linéaire représentant 1 ETH, la perte brute à l’arrêt est de 75 $ par contrat.
Les coûts de trading doivent également être inclus. Supposons que les frais d’entrée et de sortie estimés, plus le glissement défavorable, totalisent 5 $ par contrat. La perte prévue par contrat devient :
Perte par contrat = arrêt de 75 $ + coûts de 5 $ = 80 $
La taille de position basée sur le risque est :
Contrats = floor(200 $ ÷ 80 $) = floor(2,5) = 2 contrats
Un arrondi à la baisse est essentiel car trois contrats produiraient un risque estimé de 3 × 80 $ = 240 $, soit 1,2 % de l’équité. Avec deux contrats, le risque estimé est de 160 $, soit 0,8 %. Les 40 $ restants ne justifient pas d’élargir l’arrêt ; l’arrêt doit représenter l’invalidation de la transaction, tandis que la taille s’adapte à l’arrêt.
Les spécifications du contrat importent. Si un contrat représente 0,1 ETH au lieu de cela, la perte brute à l’arrêt est de 0,1 × 75 $ = 7,50 $ par contrat, et les coûts doivent être estimés sur ce contrat plus petit. Vérifiez toujours le multiplicateur, la taille du tick, la base des frais, la devise de règlement, et si le produit est linéaire ou inverse avant de calculer la taille.
Application des contraintes d’exposition et de marge
La taille basée sur le risque n’est que la première limite. La taille finale doit être la plus petite taille autorisée par le risque d’arrêt, le levier effectif maximal, la marge disponible et toute limite d’exposition du portefeuille.
Dans l’exemple, deux contrats créent une exposition notionnelle de 5 000 $ et un levier effectif de 0,25×. Si la politique du trader autorise au plus 2× de levier effectif, le plafond d’exposition est de 20 000 $ × 2 = 40 000 $. Avec une entrée à 2 500 $ et 1 ETH par contrat, ce plafond autorise 16 contrats. Cependant, le calcul du risque d’arrêt ne permet que deux contrats, donc deux est le maximum défendable.
La marge doit offrir une protection supplémentaire plutôt que de se contenter d’atteindre le minimum d’échange. À un effet de levier d’échange de 5×, la marge initiale approximative pour une position de deux contrats est de 1 000 $. Le trader doit conserver suffisamment de garantie libre pour les mouvements de prix défavorables, les frais, les paiements de financement et les exigences de marge sur d’autres positions. Un ordre stop n’assure pas l’exécution à son prix déclencheur, en particulier lors de gaps ou de liquidité faible, de sorte que la perte réalisée peut dépasser 160 $.
La liquidation ne remplace pas un stop. Le stop prévu doit être atteint bien avant le prix de liquidation estimé. Les calculs de liquidation varient selon les échanges car les paliers de marge de maintien, les frais, le mode de collatéral et marge croisée versus isolée diffèrent. Utilisez les spécifications actuelles du lieu plutôt qu’une formule de liquidation générique.
Recalculer comme Equity et Changement d’exposition du portefeuille
La taille de position est dynamique. Si l’équité chute de 20 000 $ à 18 000 $, une limite de risque de 1 % devient 180 $. Avec la même perte estimée de 80 $ par contrat, floor(180 ÷ 80) permet toujours deux contrats, risquant 160 $ ou 0,89 %. Si l’équité tombe à 15 000 $, le budget devient 150 $ et la taille tombe à un seul contrat.
L’effet de levier effectif change également à mesure que les prix et l’équité évoluent. Un portefeuille notionnel de 40 000 $ contre une équité de 20 000 $ représente un effet de levier effectif de 2×. Après une perte de compte de 2 000 $, le même notionnel contre 18 000 $ d’équité devient 2,22×. Les positions corrélées doivent être agrégées : acheter long BTC et acheter long ETH futures peut se comporter comme une exposition cryptomonétaire directionnelle plus importante plutôt que comme deux transactions indépendantes.
La séquence pratique est de définir le pourcentage de risque du compte, de calculer le risque en dollars, de placer le stop à l’invalidation technique, d’estimer la perte et les coûts par contrat, d’arrondir la taille à la baisse, puis de vérifier l’effet de levier effectif, la capacité de marge, la distance de liquidation et l’exposition corrélée. Cela maintient le levier subordonné à une limite de perte mesurable plutôt que de traiter la marge disponible comme permission d’augmenter la taille de la position.
Point de contrôle de la leçon
Révisez la leçon et recevez des conseils sur votre travail.