



Definir el Plan como un Sistema de Riesgo
Un plan de trading de futuros completo es más que una señal de entrada. Debe conectar cinco componentes: reglas de estrategia, dimensionamiento de posiciones, límites de apalancamiento, reservas de margen, decisiones de cobertura y procedimientos de contingencia. El objetivo no es predecir cada evento del mercado. El objetivo es definir qué sucede con la cuenta cuando la operación funciona, cuando falla de forma normal y cuando las condiciones del mercado impiden una salida ordenada.
Utilice una unidad de medida consistente. El riesgo en dólares suele ser lo más práctico porque permite comparar entre riesgo del precio, requisitos de margen, patrimonio de la cuenta y límites de Drawdown (caídas). Para un contrato de futuros, la exposición nocional es igual al precio de futuros multiplicado por el multiplicador del contrato. El riesgo de precio planificado es igual a la distancia de la parada multiplicada por el multiplicador y el número de contratos. Estas cantidades son diferentes: el margen es garantía, no la pérdida máxima posible, mientras que la exposición nocional mide la sensibilidad del mercado en lugar de la pérdida prevista.
Suponga una cuenta hipotética de $100,000 operando futuros del E-mini S&P 500 a un precio de índice de 5,000. El multiplicador del contrato es $50 por punto de índice, por lo que un contrato tiene una exposición nocional de $250,000. El tick mínimo es de 0,25 puntos de índice, valiendo $12.50. Todas las cifras de margen a continuación son suposiciones de planificación, no requisitos actuales de la bolsa ni del broker; los requisitos reales deben verificarse antes de cada sesión de trading.
Integrar Entrada, Salida y Tamaño de la Posición
Considera una configuración de seguimiento de tendencia larga con reglas objetivas. Ingresa solo después de que el cierre diario supere el cierre más alto de las 20 sesiones anteriores, la media móvil de 20 días esté por encima de la media móvil de 50 días y los spreads de oferta-demanda actuales estén dentro del rango normal del plan. Coloca la parada protectora inicial a 30 puntos de índice por debajo de la entrada. Sal de la parada, tras un cierre por debajo de la media móvil de 20 días, o después de 15 sesiones si no ocurre ni una parada ni una salida de tendencia. No añadas contratos después de la entrada a menos que las reglas de piramiding hayan sido probadas por separado.
A 5,000, el riesgo por contrato de una parada de 30 puntos es de 30 × $50 = $1,500. Añade cuatro ticks de deslizamiento adverso, equivalente a 1 punto o $50 por contrato, y supone $5 por contrato por comisiones y honorarios de ida y vuelta. El riesgo total planificado es, por lo tanto, de $1,555 por contrato. Si el límite de riesgo a nivel de cuenta es del 2% de $100,000, el presupuesto de riesgo es de $2,000. El tamaño permitido es el entero inferior a $2,000 ÷ $1,555, que es un contrato. Dos contratos crearían $3,110 de riesgo planificado, o 3.11% de la equidad, y deben ser rechazados incluso si el bróker permite la orden.
Define la lógica de toma de ganancia por adelantado. Si el plan utiliza un objetivo fijo de 60 puntos, la recompensa bruta es de 60 × $50 = $3,000 por contrato. Después del mismo posible costo de $55 por comisiones y deslizamiento, la recompensa neta aproximada es de $2,945. La relación recompensa-riesgo planificada es $2,945 ÷ $1,555 = 1.89. Esta relación no prueba rentabilidad; debe combinarse con la tasa de aciertos probada de la estrategia, la distribución de pérdidas y la frecuencia.
Establecer límites de apalancamiento y de margen
Con un contrato, el apalancamiento nocional es $250,000 ÷ $100,000 = 2,5 veces el patrimonio de la cuenta. Supóngase que el plan limita el apalancamiento nocional bruto a 3,0 veces el patrimonio. La posición pasa. Dos contratos crearían una exposición de $500,000 y un apalancamiento de 5,0 veces, por lo que fallarían la prueba de apalancamiento independientemente de la prueba de riesgo por operación. Una posición solo está permitida si satisface cada restricción, no solo la menos restrictiva.
Suponiendo un margen inicial hipotético de $14,000 y un margen de mantenimiento de $12,700 por contrato. El plan exige que el efectivo libre tras el margen inicial permanezca al menos tres veces el margen de mantenimiento. Para un contrato, el efectivo libre es $100,000 − $14,000 = $86,000, mientras que la reserva requerida es 3 × $12,700 = $38,100. La cuenta pasa con un excedente de reserva de margen de $47,900. Esta reserva está destinada a absorber la variación de margen, incrementos de margen y demoras en la ejecución; no es permiso para ampliar un stop.
El plan también debe contener restricciones de cartera. Por ejemplo, el riesgo total de operaciones abiertas no puede exceder el 6% del patrimonio, el apalancamiento nocional bruto no puede exceder 4,0 veces en todas las posiciones, y las posiciones de índice bursátil altamente correlacionadas pueden tratarse como una sola exposición. Si una posición existente de futuros Nasdaq ya consume el 3% del riesgo de la cuenta, añadir otro 2% de riesgo de índice bursátil puede cumplir el límite total pero aún violar un techo separado del 4% de riesgo correlacionado.
Definir decisiones de cobertura antes del evento
Una cobertura debe abordar un riesgo temporal nombrado, no ocultar una operación que haya invalidado su tesis de entrada. Supongamos que la cuenta tiene dos contratos E-mini pero enfrenta un evento programado durante el cual el operador no puede monitorizar la ejecución. Un E-mini tiene la misma exposición en puntos del índice que diez contratos Micro E-mini porque los multiplicadores son $50 y $5. Una cobertura temporal del 50% contra dos contratos E-mini largos requiere por tanto diez contratos Micro E-mini cortos: dos equivalentes a E-mini × 50% × diez contratos Micro por cada equivalente a E-mini = diez.
La relación de cobertura puede expresarse como el nominal de cobertura dividido por el nominal original. Diez contratos Micro cortos a 5,000 tienen una exposición nocional de 10 × 5,000 × $5 = $250,000. Dos contratos E-mini largos tienen una exposición nocional de $500,000, produciendo una relación de cobertura del 50%. Una caída del índice del 1% provocaría una pérdida aproximada de $5,000 en la posición larga y una ganancia de $2,500 en la cobertura, antes de costos y diferencias de base, dejando una pérdida neta cercana a $2,500.
El plan debe especificar el disparador de la cobertura, el tamaño y la condición de retirada. Por ejemplo, aplicar la cobertura 15 minutos antes de un comunicado programado nombrado solo si la señal de tendencia original sigue siendo válida, retirarla dentro de 30 minutos después de que se normalicen los diferenciales y salir de la posición original si se alcanza su stop. Incluir ambas patas en los cálculos de apalancamiento bruto y margen. La cobertura puede reducir la exposición direccional mientras aumenta los costos de transacción, la complejidad operacional y el uso del margen bruto.
Ejecutar pruebas de estrés cuantitativas
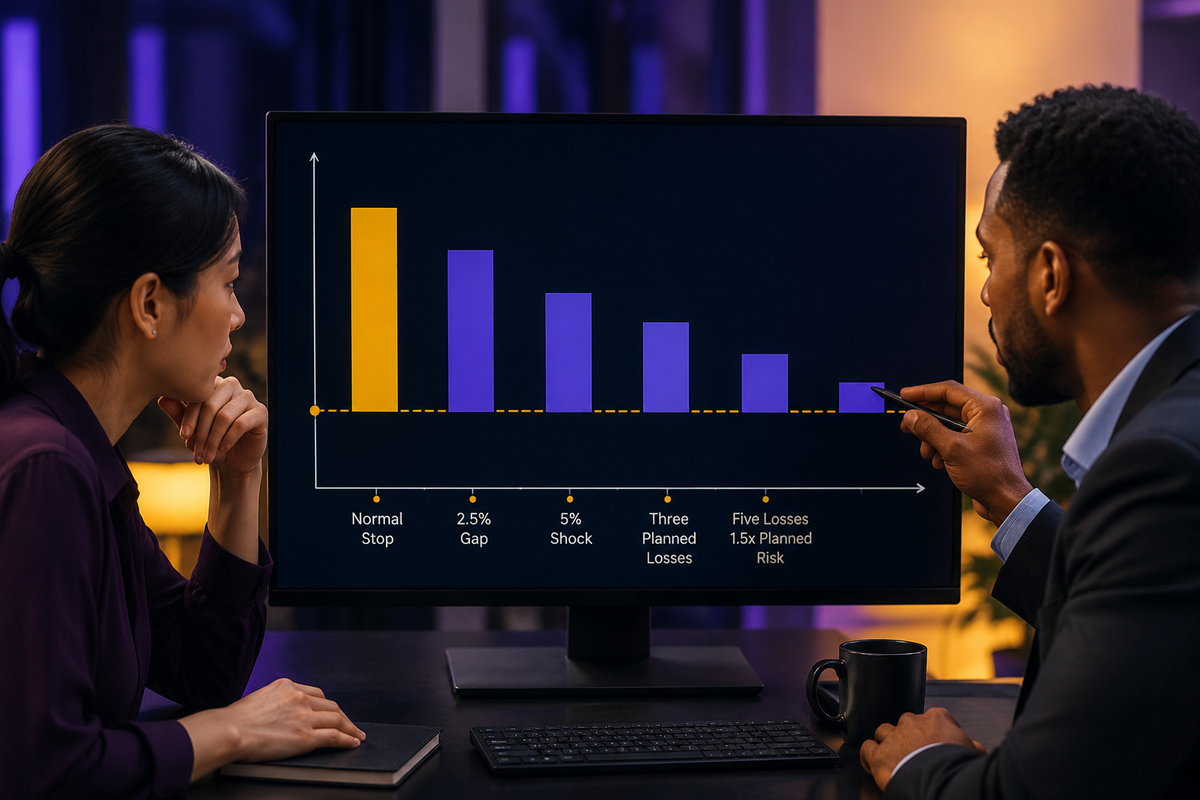
Comenzar con un escenario de hueco hasta el stop. Un contrato entrado a 5,000 tiene un stop en 4,970, pero el mercado reabre en 4,875, una caída del 2,5%. Si la ejecución se realiza a 4,875, la pérdida es 125 puntos × $50 = $6,250, más costos estimados. Esto es aproximadamente el 6,25% de la cuenta original, más de tres veces el presupuesto de riesgo del 2% planificado. El resultado demuestra que un stop controla órdenes, no precios de ejecución garantizados.
A continuación, combinar choque de precio y choque de margen. Después de la pérdida por hueco de $6,250, el patrimonio es aproximadamente $93,750 antes de comisiones. Si el margen inicial sube un 60%, aumenta de $14,000 a $22,400 por contrato. El patrimonio libre tras registrar el nuevo margen es $93,750 − $22,400 = $71,350. Si la regla de reserva revisada aún exige tres veces el margen de mantenimiento y el mantenimiento también sube un 60%, la reserva requerida pasa a 3 × $20,320 = $60,960. La cuenta permanece en cumplimiento, pero el excedente de reserva cae a $10,390. No se debe abrir ninguna posición adicional cerca de ese límite.
Probar un movimiento adverso más severo del 5% de 5,000 a 4,750. La pérdida de marca a mercado en un contrato es 250 × $50 = $12,500, reduciendo el patrimonio a aproximadamente $87,500. También probar tres pérdidas planificadas consecutivas: 3 × $1,555 = $4,665, o 4,665% del patrimonio inicial. Luego probar cinco pérdidas con pérdidas reales que promedian 1,5 veces la riesgo planificado: 5 × 1,5 × $1,555 = $11,662,50. El plan debería pausar nuevas entradas si la caída alcanza el 10%, si el deslizamiento realizado supera el doble de la suposición probada en tres operaciones, o si la reserva de margen cae por debajo de su umbral.
Establecer contingencias y reglas de aprobación
Los procedimientos operativos deben ser explícitos. Si la plataforma de trading falla, confirmar el estado de la posición a través del canal independiente del corredor y usar el proceso de órdenes de emergencia del corredor si se debe reducir la exposición. Si los datos de mercado están desfasados o son contradictorios, no iniciar una nueva posición. Si el mercado está limitado y no se puede ejecutar una salida, cancelar órdenes duplicadas, conservar la orden de salida prevista cuando sea apropiado, monitorear avisos de la bolsa y calcular la exposición usando el precio límite en lugar de asumir que se ejecutó la parada.
Antes de la entrada, el plan se aprueba solo cuando la señal es válida, el riesgo planificado está dentro del tope por operación, el riesgo agregado y el riesgo correlacionado están dentro de los límites, se aprueban el apalancamiento y la reserva posterior al margen permanece adecuada bajo el shock de margen predefinido. Durante la operación, el tamaño de la posición no puede aumentar por pérdidas. Después de la operación, registrar la entrada prevista y real, la parada, la salida, el deslizamiento, las comisiones, la excursión adversa máxima, el uso de margen y cualquier excepción de procedimiento.
Un plan robusto es aquel que permanece ejecutable bajo estrés, no uno que solo informe una backtest atractiva. Si un escenario excede la tolerancia de drawdown o de liquidez, reducir el número de contratos, seleccionar un contrato más pequeño, aumentar las reservas de efectivo o evitar la configuración. La regla de decisión final es binaria: operar solo cuando se cumpla cada condición de estrategia, riesgo, apalancamiento, margen, cobertura y contingencia.
Punto de control de la lección
Repasa lo aprendido y recibe comentarios sobre tu trabajo.