



Defina la Exposición Antes de Elegir el Contrato
Una cobertura eficaz de futuros parte de una exposición mensurable, no de una opinión de mercado. Identifique el activo, la cantidad, la fecha de precio, la moneda y la dirección del riesgo. Un negocio que posee inventario o espera vender un activo se ve afectado por la caída de precios y normalmente utiliza una cobertura corta. Un negocio que espera comprar un activo se ve afectado por el aumento de precios y normalmente utiliza una cobertura larga. El objetivo de la cobertura también debe ser explícito: estabilizar un presupuesto, proteger un precio mínimo de venta o reducir la volatilidad de las ganancias en lugar de maximizar las ganancias de trading.
Suponga que un productor de trigo espera vender 500,000 bushels en tres meses. El productor es económicamente largo de trigo porque el valor de la venta futura sube y baja con los precios del trigo. Vender futuros de trigo crea una posición corta de cobertura. Por el contrario, un fabricante que espera comprar 250,000 libras de cobre es económicamente corto de cobre antes de la compra y puede comprar futuros para compensar el riesgo de un aumento de precio.
La estimación de exposición debe reflejar la cantidad que realmente es sensible al precio. Si solo el 70% del cultivo de trigo es altamente probable, cubrir toda la previsión puede crear una posición corta especulativa si la producción falla. Una estimación de planificación ajustada por probabilidad sería 500,000 × 70% = 350,000 bushels, aunque las reglas contables o la política de riesgos pueden requerir un tratamiento diferente. La incertidumbre de cantidad, la incertidumbre de tiempo y las diferencias de calidad deben ser documentadas antes de calcular contratos.
Calcular la Proporción de Cobertura y la Cuenta de Contratos
La cobertura más simple usa una proporción de cobertura de 1.00, lo que significa una unidad de exposición en futuros por cada unidad de exposición en efectivo. Si un contrato de futuros de trigo representa 5,000 bushels, una cobertura total de 500,000 bushels requiere N = 500,000 ÷ 5,000 = 100 contratos cortos. Si la gerencia quiere cubrir solo el 80%, el recuento de contratos se vuelve N = 0.80 × 500,000 ÷ 5,000 = 80 contratos cortos.
Suponga que el trigo en caja vale inicialmente $6.20 por bushel y el precio de futuros es $6.35. En la fecha de venta, el trigo en caja vale $5.55 y los futuros están a $5.68. Vender 80 contratos de futuros a $6.35 y recomprarlos a $5.68 genera una ganancia de ($6.35 − $5.68) × 5,000 × 80 = $268,000. Los ingresos en efectivo son $5.55 × 500,000 = $2,775,000. Los ingresos totales cubiertos son por lo tanto $3,043,000, o $6.086 por bushel para toda la cosecha. La cobertura no fijó $6.35 porque solo el 80% de la cantidad fue cubierto y el precio en efectivo local no se movió exactamente con los futuros.
Para una cobertura larga, suponga que un fabricante comprará 250,000 libras de cobre y cada contrato de futuros representa 25,000 libras. Una proporción de cobertura de 1.00 requiere 10 contratos largos. Si los futuros suben de $4.05 a $4.38 por libra mientras que el precio de compra en efectivo sube de $4.00 a $4.35, el costo en efectivo es de $1,087,500 y la ganancia en futuros es ($4.38 − $4.05) × 250,000 = $82,500. El costo neto es de $1,005,000, equivalente a $4.02 por libra antes de comisiones, financiación y ajustes operativos.
Medir el Riesgo de Base
Aquí se define la base como el precio al contado menos el precio de futuros: b = S − F. En el ejemplo del cobre, la base inicial es $4.00 − $4.05 = −$0.05 por libra. En la fecha de compra, la base es $4.35 − $4.38 = −$0.03. Para una cobertura larga de tamaño correcto mantenida hasta la fecha de fijación, el precio de compra efectivo es aproximadamente F0 + bT. El resultado es $4.05 + (−$0.03) = $4.02 por libra, coincidiendo con el cálculo detallado de contado y futuros.
Para una cobertura corta completa, el precio de venta efectivo también es aproximadamente F0 + bT. Los futuros protegen contra el movimiento habitual de los precios al contado y de futuros, pero no eliminan la incertidumbre en la base de cierre. Si la base se fortalece de −$0.15 a −$0.05, un hedge de venta generalmente se beneficia porque el precio al contado rinde mejor en relación con los futuros. Si la base se debilita, el hedge de venta recibe un precio efectivo más bajo. Los hedgers de compra tienen la preferencia económica opuesta.
El riesgo de base surge por ubicación, grado, timing de entrega, costos de transporte, condiciones de almacenamiento y vencimiento del contrato. Por tanto, una cobertura debe usar el contrato cuyo comportamiento de precio esté más estrechamente vinculado a la exposición, no automáticamente el contrato con el nombre más cercano. La base histórica debe analizarse alrededor del mes de la transacción prevista. El rango y la desviación típica de la base son más útiles para la gestión de riesgos que una única media histórica.
Diseñar una Cobertura Cruzada de Mínima Varianza
Un contrato de futuros exacto puede no existir para el activo que se cubre. Por ejemplo, una empresa expuesta a combustible para jets puede usar un contrato de futuros de productos refinados líquido cuyo precio está fuertemente, pero imperfectamente, correlacionado con el combustible para jets. Esto es una cobertura cruzada. La selección del contrato debe considerar similitud económica, correlación de rentabilidad histórica, liquidez, unidades del contrato, moneda, ubicación de entrega y si la relación se mantiene estable durante mercados estresados.
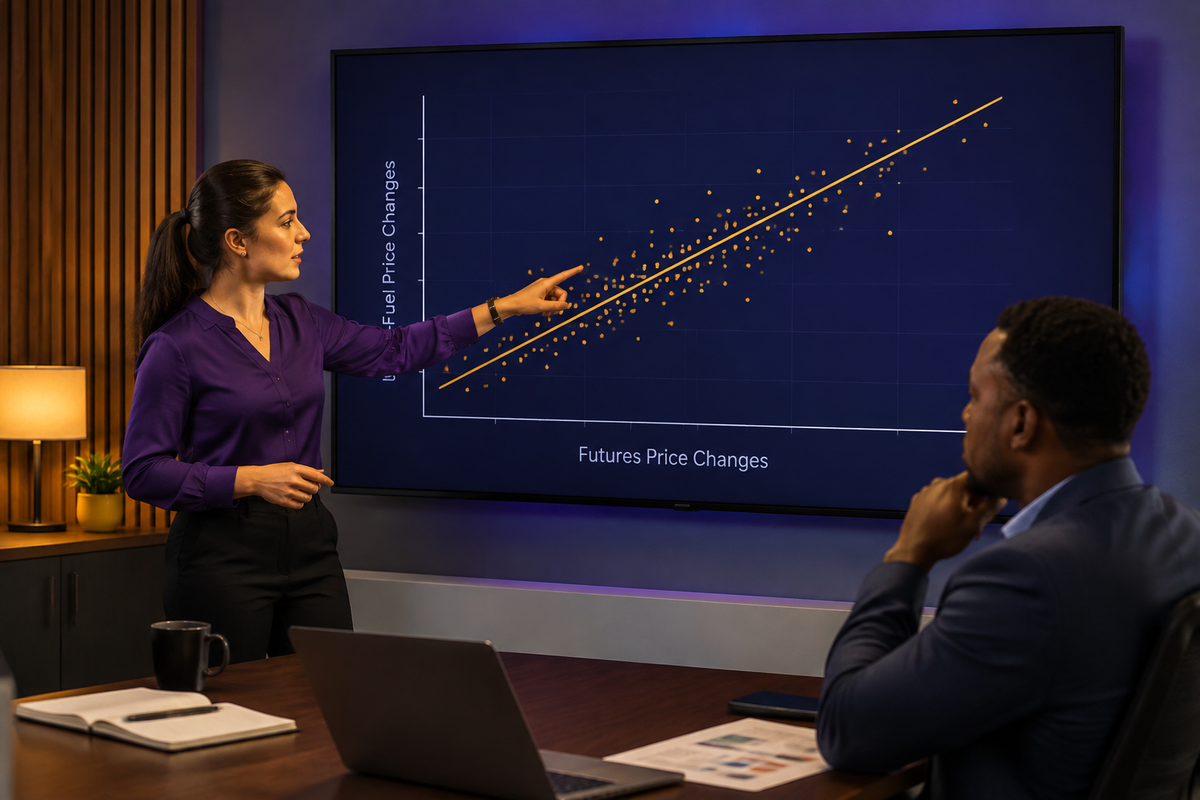
Una estimación cuantitativa común es la proporción de cobertura de mínima varianza h* = ρ × σS ÷ σF, donde ρ es la correlación entre cambios en la exposición al contado y el precio de futuros, σS es la desviación estándar de los cambios en el precio al contado y σF es la desviación estándar de los cambios en el precio de futuros. Ambas volatilidades deben usar unidades y periodos de observación compatibles. La razón también puede estimarse como la pendiente de una regresión de cambios en el precio al contado sobre cambios en el precio de futuros.
Suponga que los cambios mensuales en el precio del combustible para jets tienen una desviación estándar de $0.12 por galón, los cambios relacionados de futuros tienen una desviación estándar de $0.10 por galón, y la correlación es 0.82. La proporción de cobertura es 0.82 × $0.12 ÷ $0.10 = 0.984. Si la exposición es de 1,200,000 galones y se asume que el tamaño del contrato de futuros es de 42,000 galones, el recuento estimado de contratos es 0.984 × 1,200,000 ÷ 42,000 = 28.11 contratos. Como los contratos son indivisibles, la empresa debe elegir 28 o 29 después de comparar la exposición residual, los costos de transacción y los límites de riesgo.
Bajo relaciones estadísticas estables, la reducción aproximada de varianza de la cobertura de mínima varianza es ρ². Aquí, 0.82² = 0.6724, por lo que la cobertura puede reducir la varianza de cambios de precio en aproximadamente 67.24%, no en 98.4%. La proporción de cobertura describe el tamaño de la posición; no es el porcentaje de riesgo eliminado. El riesgo restante proviene de correlación imperfecta, error de estimación de parámetros, redondeo del contrato y cambios futuros en la relación.
Ejecución de Pruebas de Estrés, Margen y Timing
Una cobertura puede ser económicamente razonable pero fallar por presión de liquidez. Los futuros requieren margen inicial y margen de variación diario. Considere una posición corta de 28 contratos, cada uno cubriendo 42,000 galones. Si los futuros suben $0.60 por galón, la pérdida de variación es 28 × 42,000 × $0.60 = $705,600. El inventario subyacente o la venta esperada pueden ganar un valor económico similar, pero esa ganancia podría no generar efectivo hasta meses después. Por lo tanto, la cobertura necesita una reserva de liquidez de margen separada del resultado esperado de la cobertura.
La expiración debe ser posterior a, pero razonablemente cercana a, la fecha de fijación en efectivo. Si la exposición se extiende más allá del mes de contrato líquido, es posible que sea necesario renovar la cobertura cerrando el contrato cercano y abriendo uno posterior. La diferencia de precio entre meses de contrato genera riesgo de rollover. Las desalineaciones de tiempo también importan: cerrar la cobertura de futuros una semana antes de la transacción en efectivo deja la exposición sin cobertura durante esa semana.
Las pruebas de estrés deben incluir movimientos adversos de la base, interrupciones de correlación, cambios de cantidad, transacciones retrasadas, redondeo de contratos y grandes llamadas de margen. El apalancamiento no reduce el notional de cobertura requerido; solo reduce el efectivo depositado inicialmente en relación con ese notional. Por lo tanto, una pequeña depósito de margen puede apoyar una cobertura grande y adecuada, pero también puede generar exigencias de efectivo severas si el movimiento de los futuros va en contra de la posición antes de liquidarse la exposición en efectivo.
Marco final de decisión de cobertura
Una cobertura defensible conecta cada contrato con una exposición documentada. Primero estime la cantidad y el momento, determine si la dirección requerida de futuros es larga o corta, seleccione el contrato más cercano, estime una razón de cobertura de 1.00 o de varianza mínima, calcule el recuento de contratos y evalúe el redondeo. Luego cuantifique el riesgo de base, costos de transacción, liquidez de margen y requisitos de rollover antes de la ejecución.
El desempeño debe evaluarse usando el resultado combinado de efectivo y futuros en lugar de la ganancia de futuros por sí sola. Una pérdida en futuros puede indicar una cobertura exitosa cuando la exposición subyacente aumenta de valor. Después de la liquidación, compare el precio efectivo real con el objetivo, separe los efectos de la base de errores de cantidad y tiempo y actualice la razón de cobertura solo cuando exista evidencia nueva suficiente que demuestre que la relación de precios ha cambiado.
Punto de control de la lección
Repasa lo aprendido y recibe comentarios sobre tu trabajo.