



部位规模才是实际杠杆控制
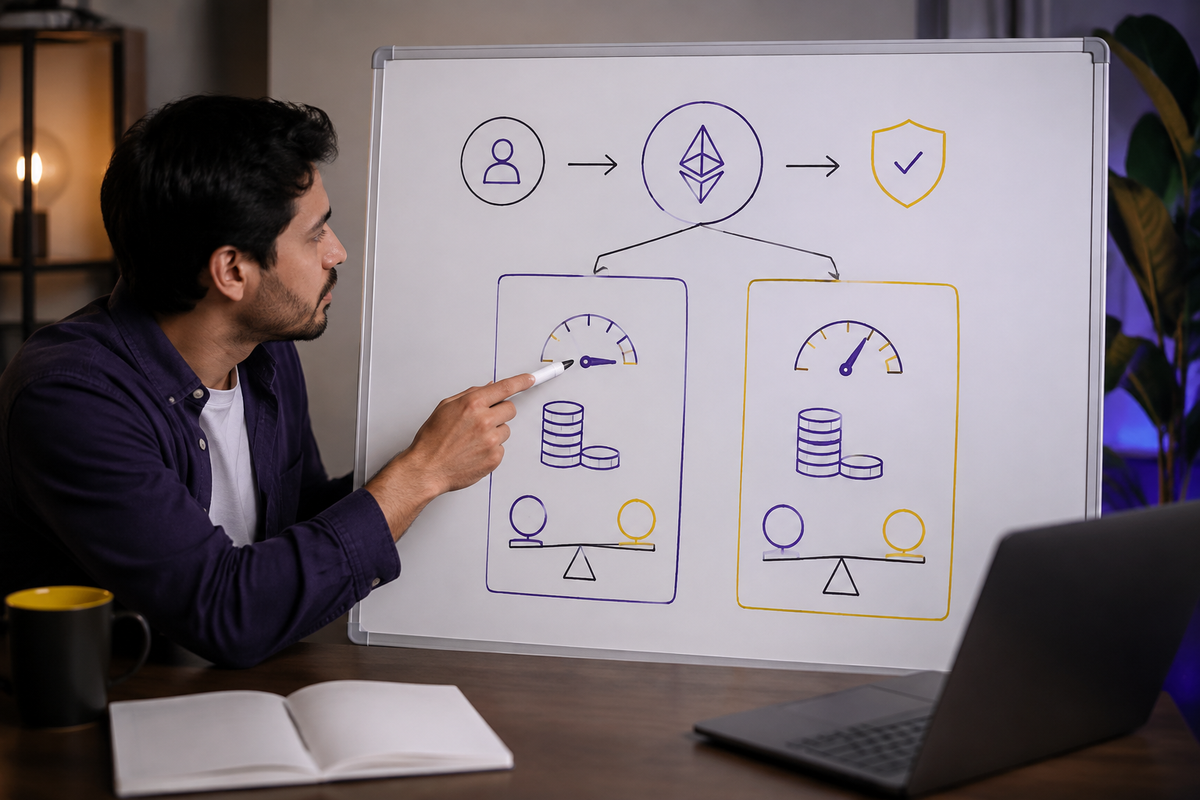
期货平台上的杠杆选择器决定了交易所要求的初始保证金多少;它并不决定你应承受的账户风险多少。有效杠杆衡量相对于账户权益的实际市场暴露:
有效杠杆 = 总头寸名义价值 ÷ 账户权益
对于线性期货合约,头寸名义价值为:
头寸名义价值 = 合约数量 × 合约乘数 × 进入价格
假设一个账户有20,000美元的权益并开立两个ETH期货合约。每份合约代表1个ETH,进入价格为2,500美元。头寸名义价值为2 × 1 ETH × 2,500美元/ETH = 5,000美元。有效杠杆为5,000美元 ÷ 20,000美元 = 0.25×。
如果交易者选择5×交易所杠杆,估算的初始保证金为5,000美元 ÷ 5 = 1,000美元,忽略交易所的特定调整。该头寸相对于总账户权益仍只有0.25×的有效杠杆。将选择器改为10×可能将初始保证金降至大约500美元,但不会改变5,000美元的暴露或价格波动每美元的盈亏。
将风险限额转换为合约
一个可辩护的位置以账户级风险限额开始。如果账户净值为$20,000,且每次交易的最大计划风险为1%,则美元风险预算为:
风险预算 = $20,000 × 1% = $200
假设 ETH 的入场价为$2,500,且无效化止损设为$2,425。止损距离是每个 ETH $75,或 $75 ÷ $2,500 = 3.0% 的入场价。对于表示 1 ETH 的线性合约,止损时的毛损为每份合同 $75。
交易成本也必须包含在内。假设估算的入场和离场费用以及不利滑点总计每份合同 $5。计划的每份合同亏损变为:
每份合同亏损 = $75 的止损 + $5 的成本 = $80
基于风险的头寸规模为:
合同数 = floor($200 ÷ $80) = floor(2.5) = 2 合同
向下取整是必要的,因为如果是三份合同,将产生估计风险为 3 × $80 = $240,或相当于净值的 1.2%。而用两份合同,估计风险是 $160,或 0.8%。剩下的 $40 不是扩大止损的理由;止损应表示交易无效,而头寸规模随止损调整。
合约规格很重要。如果一个合约代表 0.1 ETH,毛止损将是 0.1 × $75 = $7.50 每份合同,成本也必须按较小的合约来估算。下单前务必核对乘数、点值、费用基础、结算货币,以及产品是线性还是反向的。
应用敞口和保证金约束
基于风险的头寸规模只是第一个限制。最终头寸规模应为止损风险、最大有效杠杆、可用保证金以及任何投资组合敞口上限所允许的最小规模。
在该示例中,两份合同产生 $5,000 名义敞口和 0.25× 的有效杠杆。如果交易者的策略允许的最大有效杠杆为 2×,则敞口上限为 $20,000 × 2 = $40,000。以 $2,500 的入场价和每份合约 1 ETH,该上限允许 16 份合约。然而,止损风险计算仅允许两份,因此两份是可辩护的最大值。
保证金应提供额外的保护,而不仅仅达到交易所最低要求的保留。以 5×交易杠杆为例,两合约头寸的初始保证金大约为 1,000 美元。交易者应保留足够的自由抵押品以应对不利的价格波动、费用、资金支付以及其他头寸的保证金要求。止损单并不能保证在触发价格执行,尤其在行情跳空或流动性不足时,因此实现的损失可能超过 160 美元。
清算并不能替代止损。计划中的止损应在预计清算价格前就被触及。不同交易所的清算计算方式不同,因为维持保证金等级、费用、抵押品模式以及跨头寸与单独头寸支付不同。请使用交易场所的当前规范,而非通用的清算公式。
重新计算为 Equity 与 Portfolio Exposure Change(权益与组合风险暴露变化)
头寸规模是动态的。如果权益从 20,000 美元下降到 18,000 美元,1% 的风险限制将变为 180 美元。若每合约预计损失仍为 80 美元,则 floor(180 ÷ 80) 仍允许两合约,风险为 160 美元或 0.89%。若权益降至 15,000 美元,预算变为 150 美元,规模降至一合约。
当价格与权益变动时,实际杠杆也会变化。以 40,000 美元投资组合名义对比 20,000 美元权益的情况为例,实际杠杆为 2×。在账户损失 2,000 美元后,对同样名义金额但权益降至 18,000 美元时,杠杆变为 2.22×。相关头寸必须聚合:多头 BTC 期货与多头 ETH 期货可能像一个更大的方向性加密货币敞口,而非两个独立交易。
实际操作顺序是先定义账户风险百分比、计算美元风险、在技术性无效点设立止损、估算每合约的损失与成本、向下舍入头寸规模,然后核对实际杠杆、保证金容量、清算距离以及相关暴露。这样可以使杠杆低于可测量的损失上限,而不是把可用保证金视为最大化头寸规模的许可。
课程检查点
巩固所学知识,获取作业反馈。