



交易所架构与托管
集中式交易所,简称 CEX,将客户资产存放在交易所控制的钱包中,并通过内部订单簿撮合订单。用户存入资金,交易余额记录在交易所分类账中,并向外部地址申请提现。执行可能快速且成本低廉,因为大多数余额变动发生在链下。取舍在于对手方与托管风险:能否访问取决于交易所是否仍然有偿付能力、是否安全、运营良好、并愿意处理提现。
去中心化交易所,简称 DEX,允许用户通过智能合约交易,同时授权自托管钱包的交易。一些 DEX 使用链上订单簿,许多则使用自动化做市商(AMM)池。自托管消除了将资产存入集中运营方的需要,但并未消除风险。交易者仍然暴露于智能合约漏洞、恶意代币、钱包被攻、交易费用、价格冲击,以及失败或被对手方指令挤兑的交易。
托管应被视为一种运营决策,而非哲学标签。交易所余额便于活跃交易,而自托管钱包通过私钥或恢复短语提供直接控制。丢失这些凭证可能使资金永久无法访问。一个实用的结构可能将交易资金与长期持有分离,在可用的情况下使用提现地址控制,并在转移资金前核实网络与代币合约。通过不受支持的网络发送资产可能导致延迟恢复或永久损失。
订单与执行指令
市价单优先实现即时执行,但不能保证特定价格。它从对手方订单簿的可用流动性中消费。限价单规定最差可接受价格:限价买单仅在该价格或更低价格成交,限价卖单仅在该价格或更高价格成交。限价单控制价格,但市场若向另一方向移动可能不成交。
止损单在触发价格达到后变为活跃。止损市价单在激活后通常提供更高的执行确定性,但在快速波动中成交可能比触发价更差。止损限价单触发并下达限价单,后者控制可接受的价格,但可能根本成交不了。这个区别对风险退出尤为关键:若未成交的止损限价单让交易者继续暴露于损失,则规避滑点的作用就不大。
交易所还可能提供后市单、立即成交或取消(IOC)以及全部成交或作废(FOK)等指令。后市单防止订单立即吸收流动性,尽管交易所可能取消或调整会跨越价差的订单。IOC 立即撮合可用数量并取消剩余部分。FOK 要求整个请求数量立即成交,否则不执行。各交易所的具体行为和可用性各不相同,因此交易者必须确认交易所的规格,而不能以为机制相同。
订单簿、价差与流动性
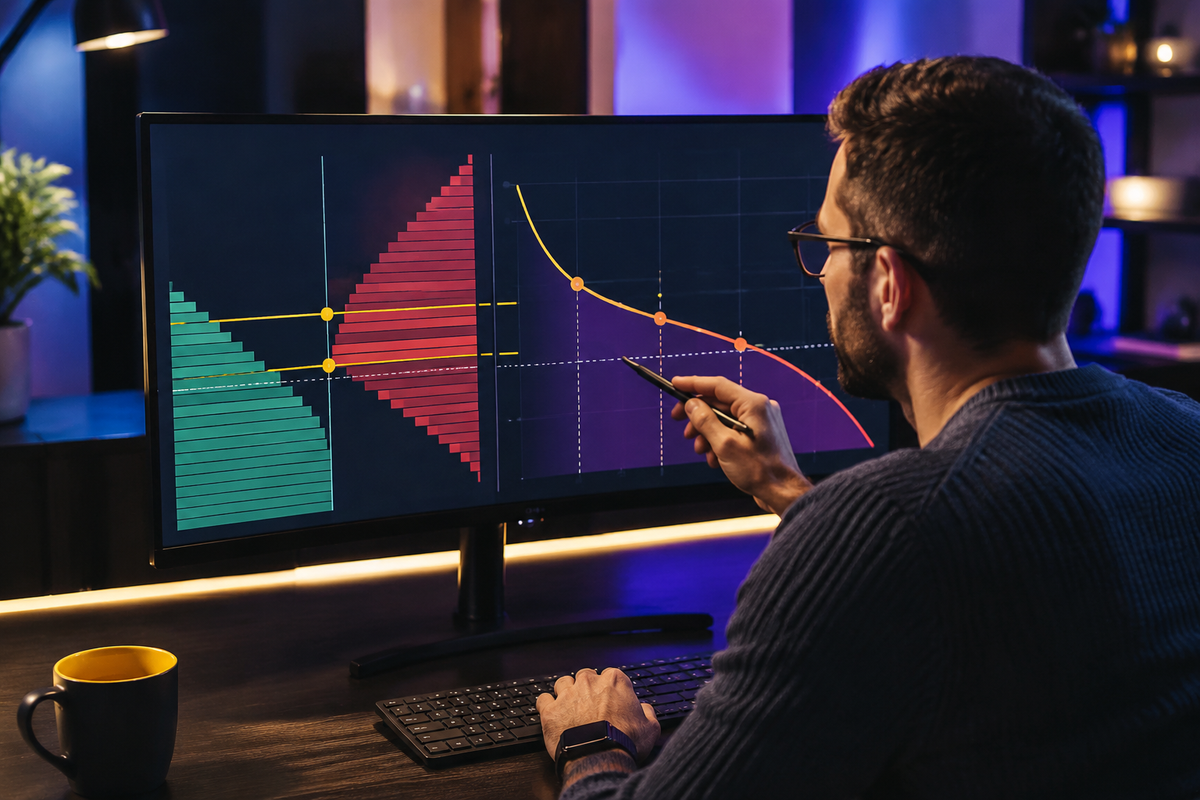
订单簿包含来自买家的买价和来自卖家的卖价。最高买价和最低卖价是最优报价。若最佳买价为39,990 USDT,最佳卖价为40,000 USDT,差价为10 USDT。相对于中点39,995 USDT,差价为10除以39,995,或大约0.025%,等于2.5个基点。狭窄的点差通常表示即时执行成本较低,但显示的深度也很重要。
假设卖单簿提供0.40 BTC的价格为40,000 USDT,0.60 BTC的价格为40,020 USDT,1.00 BTC的价格为40,050 USDT。一次市价买入1.20 BTC会消耗前两档的全部量以及第三档的0.20 BTC。总成本为16,000加24,012再加8,010,合计48,022 USDT。体积加权平均成交价为48,022除以1.20,等于40,018.33 USDT。与初始最佳卖价相比,成交滑点为每BTC 18.33 USDT,大约0.0458%,或4.58个基点。
显示的流动性不保证始终可用。订单可能被取消,隐藏的数量可能存在,深度在波动期间可能消失。在自动做市商中,流动性是根据池子公式分配的,而不是传统的驻留委托单的阶梯式结构。更大金额的交易会更大幅度地改变池子比率,造成更大的价格冲击。因此,交易者应评估所执行订单规模的流动性,而不仅仅是使用日常成交量等头条信息。
滑点与交易总成本
滑点是参考价格与实际平均成交价之间的差额。它可能由消耗多个价格档位、延迟、波动性或池子流动性有限引起。对于买入,当平均成交价高于参考卖价时发生正向执行成本;对于卖出,当平均成交价低于参考买价时发生。滑点应以一个清晰定义的参考基准进行衡量,例如下单前立即看到的最佳报价。
执行成本不仅包括滑点。以上述48,022 USDT的买入为例,假设吃单费率为0.06%。该费用等于48,022乘以0.0006,等于28.81 USDT。相对于以40,000价格完全买入1.20 BTC的滑点为48,022减去48,000,等于22 USDT。综合的即时成本大约为50.81 USDT,不包括后续退出成本、资金成本、提币费、手续费、以及传输过程中的市场波动等。
做市委托单可能获得较低的费率,但做市商身份并不保证得到更好的结果。市场在订单成交前可能发生移动,部分成交头寸,或仅在短期价格压力不利时成交。这被称为不利选择。交易者应比较预期的总成本和成交概率,而不是自动选择最低报价费率等级。
现货、衍生品与杠杆
在现货交易中,交易者以一种资产换取另一种资产,通常拥有所购买资产的余额。衍生品头寸通过合约提供价格敞口。永续合约没有固定到期日,通常使用定期资金费以帮助使合约价格保持接近现货价格。资金可能由多头支付给空头,或反方向支付,取决于利率和交易所规则。
杠杆相对于公开保证金放大敞口。如果交易者存入2000 USDT并开立一个10000 USDT頭寸,实际杠杆为10000除以2000,等于5倍。若有2%的有利行情变动,将在成本之前使头寸价值变动约200 USDT,带来初始保证金的10%回报。若有2%的不利行情,将产生同样的200 USDT损失,或保证金的10%。杠杆放大股本的百分比收益与损失;它并不改善交易的统计质量。
在账户权益跌破交易所维持保证金要求时将发生强制平仓。错误地认为5倍头寸在不利行情20%时一定会被强平是不正确的。实际平仓取决于进场价格、维持保证金、费用、标记价格、独立保证金与逐仓保证金、附加抵押品以及交易所的公式。跨保证金可以使用额外账户权益来支持头寸,潜在地让更多资金处于风险之中。独立保证金对分配抵押品进行限制,但可能更早达到平仓。
实际执行与风险控制
进入前,定义工具、方向、名义敞口、可接受的进入范围、失效价格以及最大账户损失。假设账户权益为20,000 USDT,最大风险为0.5%,即100 USDT。如果计划进入点为40,000,止损在39,600,则每BTC的价格风险为400 USDT。再加上每BTC额外的40 USDT用于估算滑点和费用,实际风险为每BTC 440 USDT。头寸规模为100除以440,约为0.227 BTC。忽略执行成本将产生0.25 BTC的过大估计。
入场后,比较预期成交价与实际成交量加权平均价格,记录费用,并验证止损数量是否与未平仓头寸匹配。对于衍生品,还要监控标记价格、清算距离、保证金模式和资金安排。对于DEX执行,在签署前核对代币地址、交易设置、网络费用和预期价格影响。使用新的钱包、网络或目标地址时,小额测试转账可以降低操作风险。
可持续执行取决于将信号质量与市场机制分离。正确的方向性预测若遇到价差、滑点、手续费、资金成本或清算风险,会消耗预期的边际收益,仍可能亏损。核心纪律是定量的:在将订单视为可接受之前,测量名义敞口、深度、平均成交、总成本和最大损失。
课程检查点
巩固所学知识,获取作业反馈。