



Architecture des échanges et garde
Un échange centralisé, ou CEX, détient les actifs des clients dans des portefeuilles contrôlés par l’échange et fait matcher les ordres via un carnet d’ordres interne. Les utilisateurs déposent des fonds, les soldes de trading sont enregistrés dans le grand livre de l’échange, et demandent des retraits vers des adresses externes. L’exécution peut être rapide et peu coûteuse, car la plupart des changements de solde se font hors chaîne. Le compromis est le risque contrepartie et de garde : l’accès dépend de la solvabilité, de la sécurité, de l’opérationnalité et de la volonté de traiter les retraits par l’échange.
Un échange décentralisé, ou DEX, permet aux utilisateurs d’échanger via des contrats intelligents tout en approuvant les transactions depuis des portefeuilles sous garde personnelle. Certaines DEX utilisent des carnets d’ordres on-chain, tandis que beaucoup utilisent des pools de market making automatisés. L’auto-garde supprime le besoin de déposer des actifs auprès d’un opérateur centralisé, mais n’élimine pas le risque. Les traders restent exposés aux vulnérabilités des contrats intelligents, aux jetons malveillants, à la compromisation des wallets, aux frais de transaction, à l’impact sur les prix et aux transactions échouées ou ordonnées de manière adversaire.
La garde doit être traitée comme une décision opérationnelle plutôt que comme une étiquette philosophique. Les soldes sur les échanges sont pratiques pour le trading actif, tandis que les portefeuilles sous garde personnelle offrent un contrôle direct via des clés privées ou des phrases de récupération. Perdre ces identifiants peut rendre les fonds irrévocablement inaccessibles. Une structure pratique peut séparer le capital de trading des avoirs à long terme, utiliser des contrôles d’adresses de retrait lorsque disponibles, et vérifier le réseau et le contrat du token avant de transférer des fonds. Envoyer un actif via un réseau non pris en charge peut entraîner une récupération retardée ou une perte permanente.
Ordres et Instructions d’Exécution
Un ordre au marché privilégie l’exécution immédiate mais ne garantit pas un prix précis. Il consomme la liquidité disponible de l’autre côté du carnet. Un ordre à cours limité spécifie le pire prix acceptable : un achat à cours limité s’exécute uniquement à ce prix ou à un prix inférieur, tandis qu’un vente à cours limité s’exécute uniquement à ce prix ou à un prix supérieur. Un ordre à cours limité contrôle le prix mais peut rester non exécuté si le marché évolue.
Un ordre stop devient actif après qu’un prix déclencheur est atteint. Un ordre stop-market offre généralement une meilleure certitude d’exécution après l’activation, mais la réalisation peut être pire que le déclencheur lors d’un mouvement rapide. Un ordre stop-limit active un ordre à cours limité, qui contrôle le prix acceptable mais peut ne pas se remplir du tout. Cette distinction est cruciale pour les sorties de risque : éviter le slippage n’est pas utile si un stop-limit non rempli laisse le trader exposé à une perte continue.
Les places peuvent également proposer des instructions post-only, immediate-or-cancel et fill-or-kill. Post-only empêche un ordre d’absorber immédiatement de la liquidité, bien que l’échange puisse annuler ou ajuster un ordre qui croiserait le spread. Immediate-or-cancel remplit immédiatement la quantité disponible et annule le reste. Fill-or-kill exige que la totalité de la quantité demandée soit exécutée immédiatement ou pas du tout. Le comportement exact et la disponibilité varient selon la plateforme, les traders doivent donc confirmer les spécifications de l’échange plutôt que de supposer des mécanismes identiques.
Carnets d’ordres, Spread et Liquidité
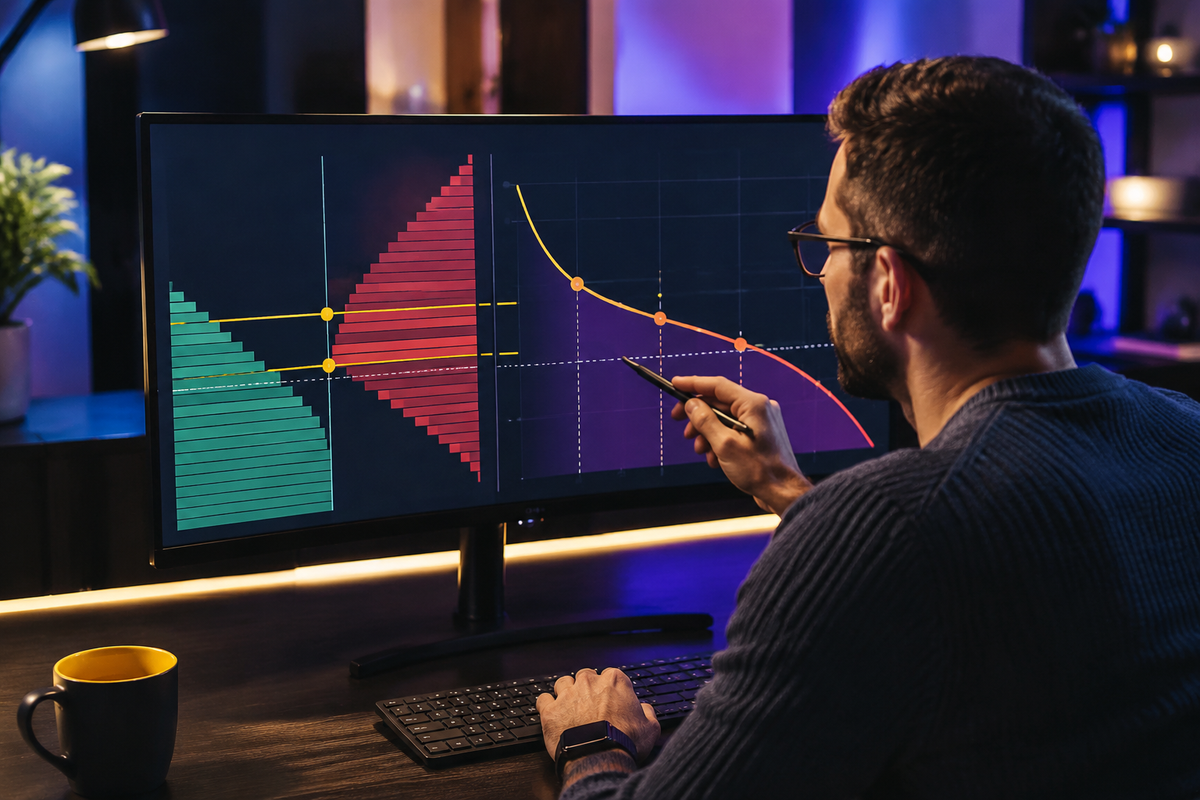
Un carnet d’ordres contient des offres d’achat (bids) et des demandes de vente (asks). Le meilleur bid et le meilleur ask affichent les prix cotés les plus avantageux. Si le meilleur bid est de 39 990 USDT et le meilleur ask de 40 000 USDT, l’écart est de 10 USDT. Par rapport au milieu de 39 995 USDT, l’écart est de 10 divisé par 39 995, soit environ 0,025 %, équivalent à 2,5 points de base. Un écart étroit indique généralement un coût d’exécution immédiat plus faible, mais la profondeur affichée compte aussi.
Supposons que le carnet d’offres de vente propose 0,40 BTC à 40 000 USDT, 0,60 BTC à 40 020 USDT et 1,00 BTC à 40 050 USDT. Un achat sur le marché de 1,20 BTC consomme les deux premiers niveaux et 0,20 BTC du troisième. Le coût total est de 16 000 plus 24 012 plus 8 010, soit 48 022 USDT. Le prix moyen pondéré par le volume d’exécution est de 48 022 divisé par 1,20, soit 40 018,33 USDT. Comparé au premier meilleur ask initial, le glissement d’exécution est de 18,33 USDT par BTC, soit environ 0,0458 %, ou 4,58 points de base.
La liquidité affichée n’est pas garantie de rester disponible. Les ordres peuvent être annulés, des quantités cachées peuvent exister et la profondeur peut disparaître en période de volatilité. Sur un AMM (automated market maker), la liquidité est distribuée selon une formule de pool plutôt que selon une échelle conventionnelle d’ordres en repos. Une transaction plus importante modifie le ratio du pool de manière plus substantielle, créant un impact sur le prix plus grand. Par conséquent, les traders doivent évaluer la liquidité pour la taille d’ordre envisagée, et non se limiter à la valeur quotidienne affichée.
Glissement et coût total de transaction
Le glissement est la différence entre un prix de référence et le prix moyen d’exécution réel. Il peut résulter de la consommation de plusieurs niveaux de prix, de la latence, de la volatilité ou d’une liquidité de pool limitée. Pour un achat, le coût d’exécution positif survient lorsque le remplissage moyen est au-dessus de l’ask de référence. Pour une vente, il survient lorsque le remplissage moyen est en dessous du bid de référence. Le glissement doit être mesuré par rapport à une référence clairement définie, telle que la meilleure cotation immédiatement avant la soumission de l’ordre.
Le coût d’exécution comprend plus que le glissement. En utilisant l’achat de 48 022 USDT ci-dessus, supposons des frais taker de 0,06 %. Les frais valent 48 022 multipliés par 0,0006, soit 28,81 USDT. Le glissement par rapport à l’achat de 1,20 BTC entièrement à 40 000 est de 48 022 moins 48 000, soit 22 USDT. Le coût immédiat total combiné est d’environ 50,81 USDT, excluant les coûts de sortie ultérieurs, le financement, les frais de retrait, le gas et le mouvement du marché pendant la transmission.
Une ordre maker peut obtenir des frais plus bas, mais le statut maker ne garantit pas un meilleur résultat. Le marché peut évoluer avant que l’ordre soit rempli, partiellement remplir la position, ou ne remplir que lorsque la pression des prix à court terme est défavorable. Cela s’appelle la sélection adverse. Les traders devraient comparer le coût total attendu et la probabilité de remplissage plutôt que de choisir automatiquement le niveau de frais annoncé le plus bas.
Spot, dérivés et effet de levier
En trading au comptant (spot), le trader échange un actif contre un autre et possède normalement le solde d’actif acheté. Une position dérivée fournit une exposition au prix via un contrat. Les contrats à terme perpétuels n’ont pas d’échéance fixe et utilisent couramment des paiements de financement périodiques pour aider à maintenir le prix du contrat proche du spot. Le financement peut être payé par les positions longues aux positions courtes ou dans la direction opposée, selon le taux et les règles de la plateforme.
L’effet de levier amplifie l’exposition par rapport à la marge affichée. Si un trader dépose 2 000 USDT et ouvre une position de 10 000 USDT, l’effet de levier effectif est de 10 000 divisé par 2 000, soit 5 fois. Un mouvement favorable de 2 % modifie la valeur de la position d’environ 200 USDT avant coûts, produisant un rendement de 10 % sur la marge initiale. Un mouvement défavorable de 2 % crée la même perte de 200 USDT, soit 10 % de la marge. L’effet de levier amplifie les gains et pertes en pourcentage sur les fonds propres; il n’améliore pas la qualité statistique d’une opération.
La liquidation se produit lorsque l’équité du compte tombe en dessous de l’exigence de maintenance de l’échange. Il est incorrect de supposer qu’une position 5 fois peut toujours être liquidée exactement après un mouvement défavorable de 20 %. La liquidation réelle dépend du prix d’entrée, de la marge de maintenance, des frais, du prix de marquage, de la marge isolée versus croisée, des garanties ajoutées et de la formule de la plateforme. La marge croisée peut utiliser des fonds supplémentaires du compte pour soutenir une position, potentiellement exposant davantage de capital. La marge isolée limite les garanties allouées mais peut indiquer une liquidation plus rapide.
Exécution pratique et gestion des risques
Avant d’entrer en position, définir l’instrument, la direction, l’exposition notionnelle, la plage d’entrée acceptable, le prix d’invalidation et la perte maximale du compte. Supposons que l’équité du compte soit de 20 000 USDT et que le risque maximal soit de 0,5%, soit 100 USDT. Si l’entrée prévue est de 40 000 et que le stop est à 39 600, le risque de prix est de 400 USDT par BTC. Permettre un coût de glissement estimé et des frais supplémentaires de 40 USDT par BTC crée un risque effectif de 440 USDT par BTC. La taille de position est 100 divisé par 440, soit environ 0,227 BTC. Ignorer les coûts d’exécution donnerait une estimation surdimensionnée de 0,25 BTC.
Après l’entrée, comparer le remplissage attendu avec le prix moyen pondéré en volume réel, enregistrer les frais et vérifier si la quantité du stop correspond à la position ouverte. Pour les dérivés, surveiller également le prix de référence (mark price), la distance de liquidation, le mode de marge et le calendrier de financement. Pour l’exécution sur DEX, vérifier les adresses des jetons, les paramètres de transaction, les frais réseau et l’impact de prix attendu avant de signer. De petits transferts tests peuvent réduire le risque opérationnel lors de l’utilisation d’un nouveau portefeuille, d’un nouveau réseau ou d’une nouvelle destination.
Une exécution durable dépend de la séparation de la qualité du signal des mécanismes de marché. Une prévision directionnelle correcte peut encore coûter de l’argent si l’écart, le glissement, les frais, le financement ou le risque de liquidation absorbent l’avantage prévu. La discipline centrale est quantitative : mesurer l’exposition notionnelle, la profondeur, le prix moyen d’exécution, le coût total et la perte maximale avant de considérer un ordre comme acceptable.
Point de contrôle de la leçon
Révisez la leçon et recevez des conseils sur votre travail.